

海康威视前三季度净利增38.55% 经营费率降低等推升利润增长
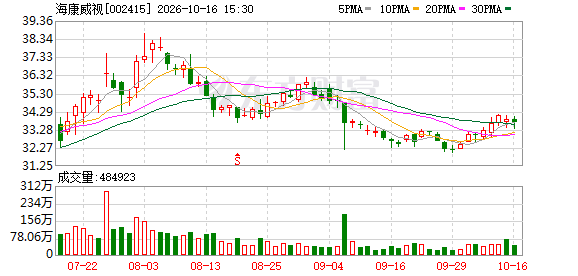
10月16日晚间,海康威视(002415.SZ)披露2026年三季报,公司前三季度营收增长12.60%,净利润增速显著跑赢营收。10月17日,海康威视召开业绩说明会解析经营杠杆带来的盈利变化。
营收利润双增,全年业绩有望冲击新高
财报显示,海康威视前三季度实现营业收入740.44亿元,同比增长12.60%;归母净利润129.11亿元,同比增长38.55%;扣非归母净利润126.96亿元,同比增长41.52%,基本每股收益1.409元,扣非净利润增速高于归母净利润增速。
分季度看,第三季度单季营收272.22亿元,同比增长13.71%;归母净利润50.16亿元,同比增长36.97%;扣非归母净利润49.84亿元,同比增长43.13%,收入与扣非利润增速均创下2025年以来的新高。前三季度综合毛利率49.05%,净资产收益率14.99%,经营费用率28.00%,海康威视称该水平低于过去三年同期。结合当前经营态势,海康威视表示2026年全年净利润有望超过2021年水平。
经营杠杆释放效益,多业务板块形成收入支撑
财报显示,前三季度毛利额同比增加69.16亿元,三项经营费用仅增加9.16亿元,增幅4.62%,利润总额同比增加52.17亿元,增幅44.74%。海康威视称,毛利规模扩张、费用增速保持低位形成经营杠杆,前期提质增效的调整效果体现在人效、费效等指标上,这也是利润增速高于收入增速的主要原因。
受人民币对欧元、美元升值影响,第三季度海康威视产生汇兑损失,规模不超过2亿元。业务端,机器视觉、红外热成像、智慧存储、AGV及创新业务是主要收入增长来源。面对存储价格上涨,海康威视编码类产品年内保持增长。海康威视介绍,观澜相关产品上半年收入已超过去年全年,已有多款产品投入实际生产场景,具体量化数据因统计口径尚未标准化,暂不对外公开。海康威视判断,后续增长将围绕场景数字化展开,推动物联感知技术跨行业落地。
原材料成本存在压力,海内外市场呈结构性分化
供应链方面,行业涨价由存储器件逐步扩散至电源、被动元器件,上游价格波动加大。海康威视表示,凭借与上游供应商的长期合作,海康威视在关键物料备货连续性上具备韧性,以此对冲原材料价格波动带来的经营压力,同时动态平衡价格波动与内部运营效率。
海外业务已正式退出美国市场,不再开展销售活动。除美洲外,泛亚太、中东非洲、泛欧洲三大区域收入增速优于美洲,海康威视业务覆盖全球180余个国家,欧洲市场增量主要集中在英国、法国、西班牙、意大利等主要经济体。
国内市场呈现K型分化,海康威视国内业务实现正增长,但复苏力度偏弱。海康威视判断,2022年开启的安防行业需求下行基本触底,部分设备超龄服役,存量更新需求客观存在,但存储价格上涨对整体出货量形成压制,市场需求由设备更新与技术升级共同驱动。海康威视将聚焦核心主业,依靠技术迭代与内部精细化管理,侧重发展效益良好的业务板块,追求有质量、有效益的增长。
(文章来源:经济参考网)
