

亏损1.29亿、AI收入不足2%,控股股东一致行动人高位减持,中新赛克超600倍滚动市盈率靠什么撑?
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市 公司研究院
作者:cici
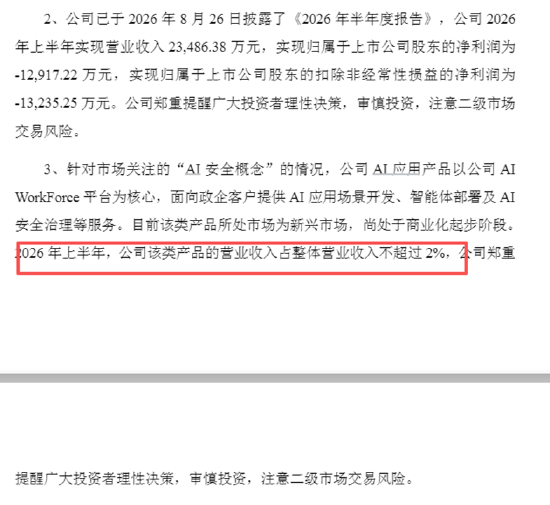
2026年9月,中新赛克在“AI安全”概念的裹挟下录得四连板,市值一度逼近50亿元。公司几度主动提示风险:AI应用产品上半年营收占比不超过2%,尚处商业化起步阶段,滚动市盈率近600倍,而行业平均仅57.73倍。就在股价最亢奋的窗口期,控股股东深创投的一致行动人完成减持,合计313.93万股、占总股本1.8385%,理由为基金退出期已至。
(资料来源:公司公告)
估值与业绩的背离并非孤例,但中新赛克将其推到了极端。2026年上半年,公司营收2.35亿元、同比仅增不到4%,归母净利润亏损1.29亿元,较上年同期扩大近一倍。支撑股价的不是盈利,而是一个在报表中几乎可以忽略不计的业务标签。概念的热度终会退潮,经营的问题却留在报表里。中报显示,公司综合毛利率从70.02%骤降至56.99%,应收账款同比激增32.41%,经营活动现金流由正转负等。
亏损1.29亿、AI收入不足2%,中新赛克凭什么撑起超600倍滚动市盈率?
2026年9月12-15日,中新赛克录得连续第四个涨停板。随即,公司发布股票交易异常波动公告,罕见地主动“泼冷水”:AI应用产品上半年营收占比不超过2%,尚处商业化起步阶段,最新滚动市盈率597.99倍,而行业平均仅57.73倍。
这不是一家业绩与估值匹配的公司。2026年上半年,中新赛克营业收入2.35亿元,同比增长不到4%;归母净利润亏损1.29亿元,较上年同期亏损6715万元扩大近一倍。
然而,在“AI安全”概念的裹挟下,这家主业为网络可视化与网络内容安全的公司,股价在9月走出了一波令人侧目的行情。四连板期间,公司市值一度逼近50亿元关口。支撑股价的,并非业绩,而是一个在公司整体收入中占比尚不足2%的业务标签。
公司在异动公告中说得足够直白:AI应用产品以AI WorkForce平台为核心,面向政企客户提供AI应用场景开发、智能体部署及AI安全治理等服务,“所处市场为新兴市场,尚处于商业化起步阶段”。换言之,这块被市场狂热定价的AI业务,不仅体量微小,且前景存在高度不确定性。
更值得玩味的是减持时点。就在股价连续涨停、市场情绪最为亢奋的窗口期,公司控股股东深创投的一致行动人——广东红土、南京红土、昆山红土、郑州百瑞——完成了减持计划,合计减持313.93万股,占总股本1.8385%。这些创投基金给出的减持理由是“基金存续期均已超过十年且处于退出期”。一边是二级市场为AI概念蜂拥而入,一边是一级市场的原始股东借势清仓离场,两种行为的对照,构成了对当前估值最直白的注脚。
从基本面审视,中新赛克的主营业务——网络可视化基础架构、网络内容安全、数据运营等——面向政府、运营商及企事业单位,具有较强的项目制特征和季节性波动。上半年通常是确认收入的淡季,亏损本身并不异常。但问题在于,当一家上半年营收仅2.35亿、亏损1.29亿的公司,被赋予近600倍滚动市盈率时,定价的依据已经脱离了当期盈利,甚至脱离了可预见的未来盈利。
公司自身在公告中的措辞值得反复咀嚼:“公司市盈率指标偏离行业平均估值水平”“敬请广大投资者理性决策,审慎投资,注意二级市场交易风险”。在A股市场,上市公司主动提示估值风险并不常见,而当这种提示与控股股东一致行动人的减持行为同时发生时,信号意义尤为清晰。
截至2026年10月20日,中新赛克股价已从9月高点回落至26.50元附近,总市值约45亿元,动态市盈率仍为负值。概念的潮水正在退去,留下的是一个需要回答的问题:当AI收入从不足2%向有意义的规模爬坡时,这家公司的亏损收窄速度,能否追得上市场曾经给予的期待?
毛利率大幅、应收账款激增:亏损背后的经营结构性困境
2026年上半年,中新赛克营业收入2.35亿元,同比仅增长3.96%;归母净利润亏损1.29亿元,较上年同期的6715万元亏损扩大92.38%。增收不增利甚至“微增巨亏”的背后,最直接的推手是毛利率的结构性塌陷。
中报显示,公司综合毛利率从上年同期的70.02%骤降至56.99%,下降13.03个百分点。公司在业绩预告中给出的解释是:为满足客户整体解决方案需求,部分项目集成了较多外购第三方软硬件产品,该类产品毛利率显著低于自研产品。数据印证了这一趋势:营业成本增幅高达49.12%,远超营收3.96%的增速;“其他(外购第三方设备)”收入激增126.38%,占营业收入比重接近三成。
这意味着,公司为了维持收入规模,正在越来越多地扮演系统集成商的角色,用低毛利的外购产品填补方案缺口,自研产品在客户采购中的占比被持续挤压。当一家以网络可视化基础架构自居的技术产品公司,越来越依赖“搬箱子”式的集成业务撑住营收,其盈利结构的恶化就不是阶段性扰动,而是商业模式层面的退行。
应收账款的异常膨胀则从另一个侧面暴露了经营质量的滑坡。上半年应收账款从2.42亿元增至3.20亿元,同比增幅32.41%,远超营收增速;应收账款占资产总额的比重从11.62%攀升至16.24%,连续三期半年报持续增长。
与此同时,经营活动现金流净额从上年同期的正0.89亿元转为-1.42亿元,同比恶化259.69%。公司解释称,部分大项目采购集中到期支付,但销售货款回流滞后。表层看是收付款的时间错配,深层看则是客户结构决定的议价能力问题:中新赛克的主要客户为政府机构和运营商,在预算收紧周期中付款周期天然拉长,而公司在产业链中的位置不足以要求客户加快结算,也难以拒绝付款条件不佳的订单。应收账款激增而收入几乎不增,说明公司在用更宽松的信用换取订单,或者存量项目的验收结算进度明显放缓。无论哪种情形,都指向同一个结论:营运资金正在被客户占用,现金流的安全垫在变薄。
