中金独家保荐的诺比侃有没有造假嫌疑?从与恒信东方虚增链上的“一般业务往来”说起
出品:新浪财经上市公司研究院
文/夏虫工作室
核心观点:中金独家保荐的诺比侃疑云重重:软件收入随恒信东方脉冲起落——2022年采购46.4%来自该供应商,2024年其消失后软件收入从1.31亿断崖至162万。更蹊跷的是,上游暗物、下游疑再嵌集成商,11月底采购、12月底即确认上亿收入;同一项目毛利率从44.7%暴跌至19%等等。这一系列异常是否需要投资者重新审视其报表真实性?需要强调的是,公司澄清称与恒信东方仅为“一般业务往来”、对相关事件“并不知情”,并强调双方交易真实、已妥善入账。
近日,香港IPO市场再现重磅执法行动。即香港证监会宣布对两个涉嫌操纵新股认购的可疑集团采取行动,向31家券商发出限制通知,冻结涉案12名个人及公司合计逾46.6亿港元资产,规模创同类案件历史新高。
香港证监会表示,将继续履行监管职责,严厉打击各类市场失当行为,采取果断行动保护投资者及维护市场的公平、廉洁及有序运作。香港证监会行政总裁梁凤仪重申,对操纵IPO、操控价格及制造虚假市场行为“零容忍”,并强调果断执法有助巩固市场信心、护航香港资本市场长远发展。
在上述背景下,新浪财经上市公司研究院对港股相关公司可能存在的乱象或疑点公司进行深度复盘。
诺比侃于2025年12月23日在港交所主板上市,为中金公司独家保荐。颇为值得关注的是,公司上市后不足半年,公司股价出现暴跌。
公司首次发行价80港元,全球发售378.66万股,募资约3.03亿港元,发行市值约30亿港元,无基石;上市首日收报371港元,涨363.75%。公司于2026年3月11日完成1拆10,公司股价于4月下旬一度冲高83.2港元后,随后股价暴跌,15个交易日市值蒸发超过70%。
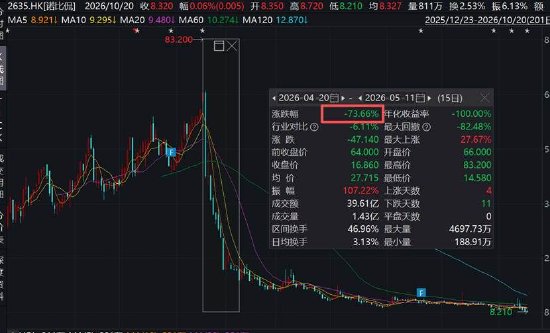
为何诺比侃股价如此暴跌?
股价暴跌之谜
诺比侃,成立于2015年,专注于AI和数字孪生等先进技术,在交通、能源及城市治理等领域的产业化应用,主要提供基于AI行业模型的软硬一体化解决方案。公司自主研发的NBK-INTARI人工智能平台为交通、能源及城市治理领域的客户实现智能化监测、检测和运维等深度赋能。根据灼识咨询,于2024年按相关收入计,诺比侃为中国第二大AI+供电系统检测监测解决方案提供商,市场份额为5.9%,为中国第三大AI+轨道交通检测监测解决方案提供商,市场份额为1.8%。
然而,公司上市后不久发现,公司相关业务与财务造假公司有牵涉。新浪财经上市公司研究院曾在4月独家报道《恒信东方财务造假牵涉2家上市公司创意信息已被证实财务造假诺比侃刚港股上市》一文指出,恒信东方此次财务造假业务背后牵涉创意信息、诺比侃两家上市公司。颇为意外的是,其一家交易对手创意信息的算力生意也同样类似虚增,最终也因财务造假被ST。而诺比侃作为另一家交易对手方,虽未被认定参与造假,但自身应收账款高企、现金流波动大,上市公司质量或有待观察。
在我们报道不久后,诺比侃在2026年5月11日发布澄清公告,针对其供应商恒信东方(300081)因2022年财务造假被处罚一事作出说明,核心是撇清关联。
诺比侃董事会澄清主要三点,一是,与恒信东方仅有过一般业务往来,对有关事件并不知情;二是,双方过往交易真实有效,已按公司会计政策妥善入账;三是,经审慎查询,公司近期股价波动与该事件无关,且无任何须披露的内幕消息。
迷雾一:软件业务为何随着供应商恒信东方呈现出“脉冲式”波动?
诺比侃与恒信东方业务往来主要向其销售软件,终端客户主要为电力行业公司。
据恒信东方公告资料发现,此次业务背景为,为了满足甲方需求,公司采购了智能化运维软件10,565万和自研的资源库平台软件2,507.985万元,并负责对这些软件进行系统部署、培训、安装调试、集成以及提供3年免费维护服务。以上软件用于国网时代(福建)储能发展有限公司分布式数据中心建设项目合同(标段一至十)。
在上述交易链条中,我们发现存在两大特征:其一,业务链条层层嵌套;其二,公司软件业务收入与供应商恒信东方疑似高度同频。
其一,在这套交易链条中存在层层嵌套。
在上述交易似乎存在层层嵌套情形,即交易链条被嵌入多个交易方。从交易最上游供应商为暗物智能科技(广州)有限公司,而恒信东方又将软件售卖给诺比侃。颇为意外的是,诺比侃相关软件产品似乎并未直接流向终端国网时代(福建)储能发展有限公司,疑似再次嵌入系统集成商。
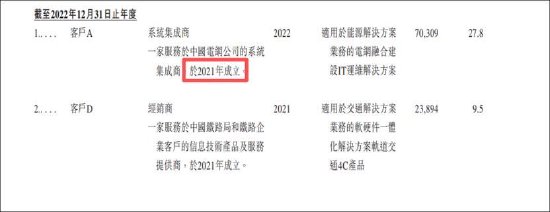
2022年,诺比侃前五大客户涉及能源解决方案业务的电网融合建设IT运维解决方案的客户只有客户A。招股书显示,客户A一家服务于中国电网公司的系统集成商,于2021年成立。而国网时代(福建)储能发展有限公司工商设立时间为2020年4月。
其二,公司软件业务(主要为电力解决方案)疑似与恒信东方采购业务高度同频。
根据诺比侃招股书披露,公司于2022年才开始电力解决方案业务,向一家系统集成商提供解决方案,用于其在中国一家电网公司部署的电网融合建设IT运维。而恒信东方的终端客户为国网时代(福建)储能发展有限公司。颇为巧合的是,随着公司切入电力系统后,恒信东方也随之成为公司大供应商,且呈现出依赖性。
诺比侃招股书显示,其向前五大供应商的采购金额分别为人民币1.52亿元、1.42亿元、1.34亿元及1.32亿元,分别占2022年、2023年及2024年12月31日止年度以及截至2025年6月30日止六个月的总采购金额的60.9%、70.9%、50.8%及83.5%,其中,供应商B2022年及2023年分别为公司第一大供应商,采购金额分别为1.16亿元,占整体采购之比为46.4%;2023年采购金额为0.74亿元,占整体采购的比例为37.0%。需要指出的是,公司披露该供应商为软件产品和技术服务提供商,提供技术开发和推广以及服务和产品出口,于2001年成立,截至最后实际可行日期在深圳证券交易所上市。据此推测供应商B大概率为上市公司恒信东方。
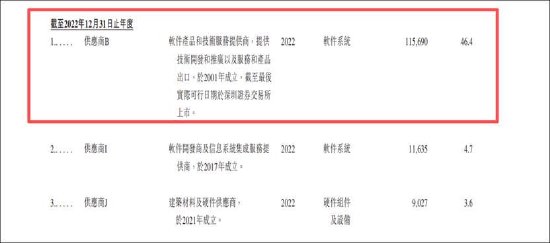
供应商B在诺比侃连续两年重大采购后,在2024年,却骤然从诺比侃前五大供应商名单消失。更为巧合的是,随着供应商B从前五大名单采购消失,诺比侃的软件收入业务也出现“悬崖式”断层。
2022年恒信东方(供应商B)向其销售软件、占诺比侃当年最大供应商采购46.4%,2022年诺比侃的收入从1.01亿元跳到2.53亿元(+150%),其中软件销售9401.5万元、占37.2%;2023年诺比侃的软件收入进一步上涨至1.31亿元,而2024年该链条随着恒信东方从前五大供应商消失后,诺比侃的软件收入骤降至162.3万元。
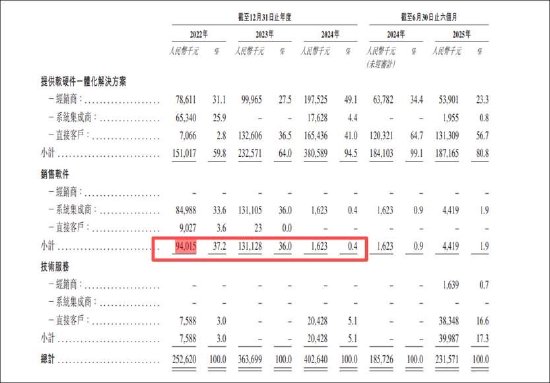
综上可以看出,诺比侃2022–2023年的软件收入高度疑似由恒信东方单一链条贡献,呈脉冲式波动且伴随双向大额交易。
至此,我们产生以下疑问:
第一,因恒信东方侧已被监管认定无商品控制权,属于代理属性,那诺比侃此次涉及电力相关的软件销售是否为仅仅提供通道/集成服务?若按HKFRS/IFRS15的“主体—代理人”分析,诺比侃被认定为代理人其公司收入规模或被较大缩减,招股书业绩成色或也将随之大打折扣。
第二,业内人士指出,正常的市场化软件业务通常伴随客户积累、复购和粘性,呈现渐进式增长,而诺比侃软件业务三年间经历“启动—放量—断崖”的完整脉冲。如此剧烈的波动或更符合“单一链条、单一项目(电网融合建设IT运维项目)驱动”的特征,这是否说明该收入并非可持续的经常性业务,而是依附于特定集成商—电网公司链条的一次性项目收入?诺比侃的软件业务是否与恒信东方完全独立?是否涉嫌通过相互购销做大各自收入动机?
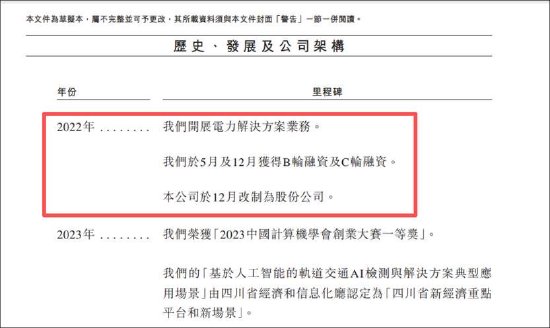
需要指出的是,诺比侃2022年为其关键财年,一方面其5月、12月分别获得B轮、C轮融资,另一方面,公司于12月改制为股份制或已经开始为IPO上市进行提前部署。
需要指出的是,诺比侃在招股书解释为何嵌入集成商,公司称,其与系统集成商的关系并非委托人与代理,而是客户与供应商的关系,在此关系下,其直接将产品所有权转让予系统集成商,以便系统集成商将我们的产品集成至其自身的产品中,以供后续向终端客户转售有关产品。
迷雾二:有没有跨期收入确认嫌疑?同一业务不同财年毛利率剧烈波动
招股书显示,诺比侃在上市申报财年,其毛利率呈现出稳步上升状态,由2021年的54.46%上涨至2024年的58.92%。
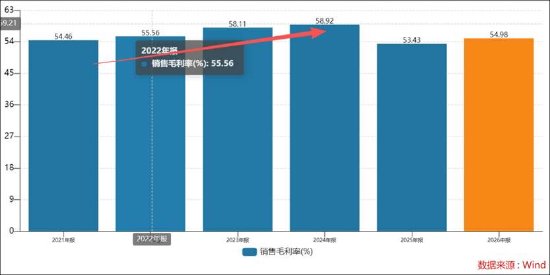
然而,我们将公司软件业务进行拆分发现,该业务毛利率呈现出剧烈波动。2022年软件收入为9401.15万元,对应销售成本为5198.3万元,毛利率高达44.7%;而2023年软件收入为1.31亿元,对应成本为1.06亿元,毛利率则大幅降至19%。
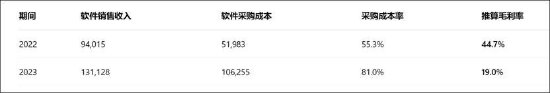
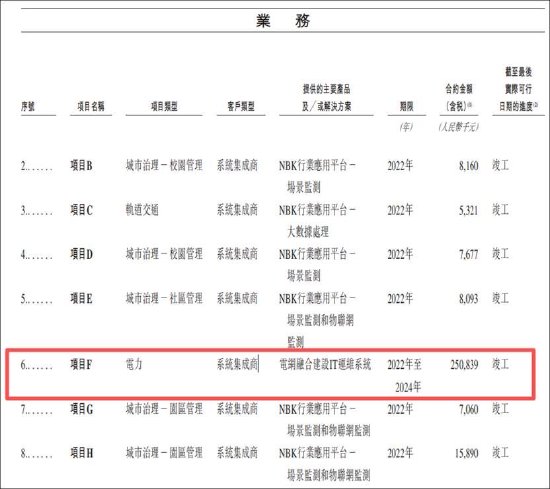
据招股书推断,公司软件业务或为项目F,合同金额为2.5亿元。至此,我们疑惑的是,为何同一业务毛利率差异呈现出如此巨大?是否需要警惕相关收入跨期确认或调节等潜在风险?
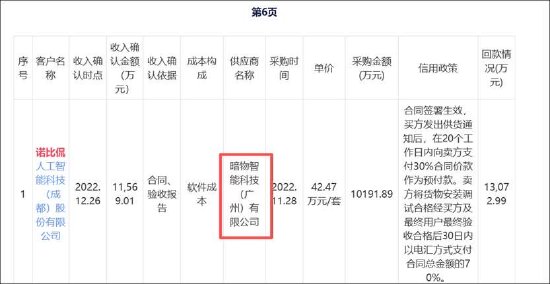
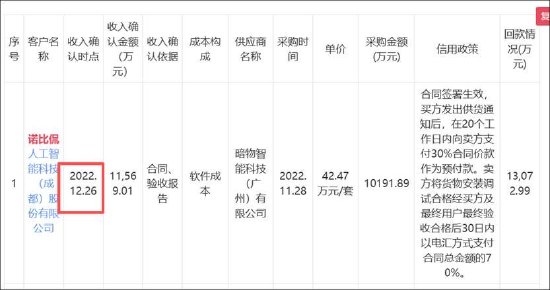
我们注意到,诺比侃在向恒信东方进行软件采购并完成交付时间为2022年12月26日。我们注意到,公司软件采购时间为11月28日。换言之,诺比侃11月底刚买来软件,12月底就完成集成并拿到最终验收报告。一般而言,软件采购后通常需要经过定制化开发、与硬件绑定的集成过程,而诺比侃2022年当年软件收入确认,又是否符合软件集成项目的正常实施周期?
根据公司招股书原文披露,公司相关项目验收周期大概在六个月左右。即“我们针对特定客户合同的业务运营及执行包括合同签订前的‘前期需求沟通阶段’和合同签订后的‘项目实施阶段’。每个阶段的时间长短因不同的业务分部、客户需求、交付的产品和解决方案的复杂性以及执行的项目而有所不同。一般而言,在签订合约前,最初的需求沟通阶段需用时三至六个月,而在项目执行阶段,从立项到客户验收所交付的产品和解决方案可能需用时六个月左右。”
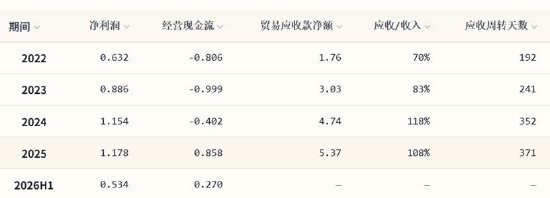
除了上述疑问,公司相关突击型客户也让人疑惑。客户在成立当年或成立次年就成为第一大客户。2023年客户B成立于2023年,当年即贡献1.11亿元、占30.5%。至此,我们疑惑的是,一个刚成立的公司,第一年就采购上亿元软件/解决方案?更让人吃惊的是,客户在贡献高峰后迅速消失。客户B在2024年仍有1.134亿元后,2025H1已不在前五大。此外,公司的业绩质量较差,经营活动净现金流多年为负。2025年,公司的应收与营收占比超过100%。