

恒生科技回落至“924”起点附近,港股AI跌到位了吗?小摩重磅研判:中国AI价值链软硬切换
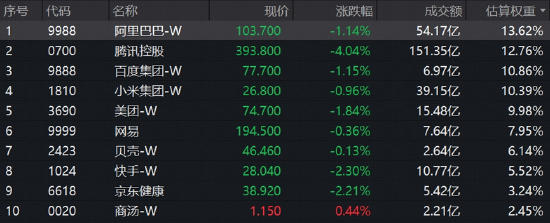
10月21日,港股高开回落,午后进一步下坠,恒生科技指数失守4000点,下坠至2024年“924”起点附近。互联网龙头随市调整,阿里巴巴-W、百度集团-W、美团-W跌超1%,腾讯控股跌超4%,港股互联网ETF华宝(513770)标的指数收跌1.58%。
消息面上,马斯克旗下SpaceX最新发布截至2026年9月末的季度业绩,营收同比激增161%至145.8亿美元,净利润44亿美元,均超市场预期。值得关注的是,SpaceX的AI营收同比暴涨830%,首次成为公司最大收入来源。增量主要来自新的云服务协议、Cursor收购,以及Grok模型和软件应用增长,该业务类似云服务提供商。
摩根大通在近期研报中明确提出AI利润重心将由底层硬件基础设施加速向高附加值的模型与垂直应用层迁移。摩根大通预测,2026到2030年,中国AI价值链年经营溢利将从270亿美元跃升至2430亿美元,硬件利润份额将大幅压缩,软件与模型预计将实现26.9倍的爆发式增长。
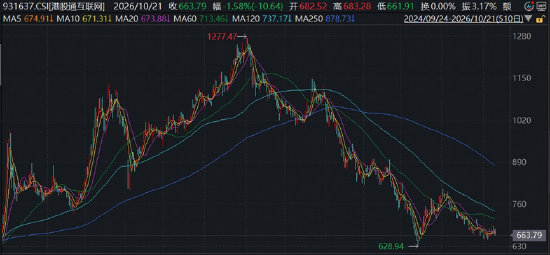
自2025年10月2日起,港股互联网板块已持续回调一年多,区间累计下跌逾47%,板块当前市盈率PE-TTM仅20.08倍,位于指数发布以来8.31%分位点,较为充分地反映了市场悲观预期,进一步向下空间或有限。
图:港股通互联网指数2024.9.24以来走势
港股AI聚焦云厂商龙头、大模型及应用环节,在海外大模型及应用环节盈利兑现持续演绎的背景下,港股互联网板块有望受益于行情映射。板块前期跌幅较深,在“基本面预期触底+估值历史低位+AI商业化兑现”三重共振下,有望迎来战略性投资机遇。
中信证券认为,港股的基本面预期已经触底,主要指数盈利增速开始上修,随着权重行业盈利预期的企稳反弹,港股已具备重拾上行行情的基础,估值性价比逐步显现。*
国联民生证券表示,AI交易正由普遍估值扩张进入业绩、订单及投资回报验证阶段,AI投入及推理需求增长的中期趋势并未逆转,建议关注具备稳定现金流、清晰AI 商业化路径和生态入口优势的平台型互联网公司。*
港股互联网ETF华宝(513770)被动跟踪中证港股通互联网指数,重仓互联网龙头,前两大持仓腾讯控股、阿里巴巴-W合计权重超30%,前十大成份股合计占比超80%,龙头优势显著,支持日内T+0交易,流动性佳。场外投资者可关注联接基金(A类017125、C类017126)。
提醒:近期市场波动可能较大,短期涨跌幅不预示未来表现。请投资者务必根据自身的资金状况和风险承受能力理性投资,高度注意仓位和风险管理。
数据来源:沪深交易所、Wind等。
机构观点来源:中信证券261013《海外策略|回归基本面》;国联民生证券261018《港股周报:模型迭代与国产超节点集中亮相,持续看好国产AI》。
ETF费用相关说明:投资者在申购或赎回基金份额时,申购赎回代理机构可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。联接基金费用相关说明:华宝中证港股通互联网ETF发起式联接基金(A类)申购费率(前收费)为申购金额200万元以上时1000元/笔,100万元(含)~200万元时0.6%,100万元以下时1%;赎回费率为持有天数7日以下时1.5%,持有天数7日(含)以上时0%;不收取销售服务费。华宝中证港股通互联网ETF发起式联接基金(C类)不收取申购费,赎回费率为持有天数7日以下时1.5%,持有天数7日(含)以上时0%;销售服务费为0.3%。
风险提示:港股互联网ETF华宝及其联接基金被动跟踪中证港股通互联网指数,该指数基日为2016.12.30,发布于2021.1.11,中证港股通互联网指数近5个完整年度的涨跌幅分别为:2025年,27.02%;2024年,23.04%;2023年,-24.74%;2022年,-23.01%;2021年,-36.61%; ;近5个完整年度的波动率分别为:2025年,33.60%;2024年,43.49%;2023年,32.09%;2022年,49.01%;2021年,38.72%。指数成份股构成根据该指数编制规则适时调整,其回测历史业绩不预示指数未来表现。文中指数成份股仅作展示,个股描述不作为任何形式的投资建议,也不代表管理人旗下任何基金的持仓信息和交易动向。基金管理人评估的该基金风险等级为R4-中高风险,适宜积极型(C4)及以上的投资者。任何在本文出现的信息(包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等)均只作为参考,投资人须对任何自主决定的投资行为负责。另,本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议,亦不对因使用本文内容所引发的直接或间接损失负任何责任。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证,基金的过往业绩并不代表其未来表现,基金投资有风险,基金投资须谨慎。
