华泰期货:受封航消息影响,EG价格反弹
作者: 陈莉
市场要闻与数据
受台风影响,开始封航 预计持续至25号
市场分析
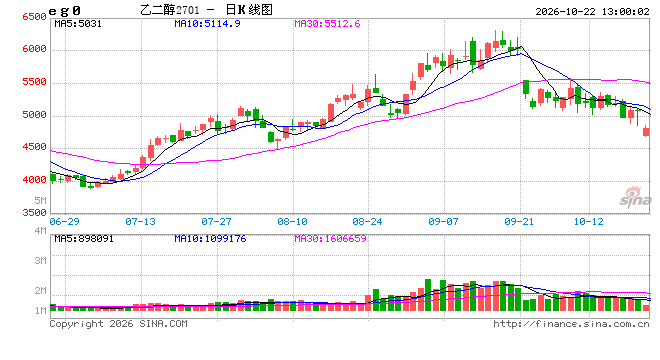
期现货方面:EG主力合约收盘价5088元/吨(较前一交易日变动+4元/吨,幅度+0.08%),EG华东市场现货价5505元/吨(较前一交易日变动+100元/吨,幅度+1.85%),EG华东现货基差405元/吨(环比+25元/吨)。
生产利润方面:据隆众数据,乙烯制EG生产毛利为-98美元/吨(环比-11美元/吨),煤基合成气制EG生产毛利为1116元/吨(环比+113元/吨)。
库存方面:根据 CCF 每周一发布的数据,MEG 华东主港库存为18.0万吨(环比+6.8万吨);上周外轮集中到港,主港明显累库。本周计划主港到货量4.9+副港2.8w,本周外轮到货量依旧呈现中性偏多,其中内贸预报量为2.5w,主港内贸到货量适度减少,主要与发货节奏有关(例如浙石化下半月船期主要辐射宁波、嘉兴)。本月底仍有伊朗、台湾、沙特货抵港计划。
整体基本面供需逻辑:MEG基本面方面,国内负荷方面,利润高位回落,部分装置进行产品调节,近端乙二醇国内供应预期适度收缩,整体仍在高位;新装置方面,近期中沙古雷100万吨投产待出料。进出口方面,海外乙二醇装置负荷仍处于近几年低位,随着外轮近期集中到港,10月目前到港量预计边际恢复至30万吨上下,同时海峡浮仓以及伊朗货近期也有部分流出,11月进口量预计也在30万吨附近。需求端,EG货源偏紧成为下游负荷的限制因素,前期短纤瓶片装置集中减产,近期原料回撤下现货加工费明显修复,聚酯负荷存在小幅回升预期。库存方面,EG华东主港库存维持低位,但10月开始EG开始转为累库,10月累库15万吨附近,11月预计延续累库,关注累库实际兑现情况。
策略
单边:谨慎逢高做空套保
近期霍尔木兹海峡浮仓持续流出,部分货源从印度转运至中国市场,进口恢复下EG四季度累库格局难改。国内供应高位、新装置投产预期和10月进口到港量边际回升下,市场交易EG四季度累库预期,中期考虑反弹后布空,关注累库兑现情况。
跨期:无
跨品种:无
风险
原油价格波动,煤价大幅波动,宏观政策超预期,EG装置变动超预期