前三季度净利预降约6成,飞龙股份液冷订单“兑现”仍需时间
登录新浪财经APP 搜索【信披】查看更多考评等级
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
來源:雷达Finance
雷达财经出品 文|周慧 编|孟帅
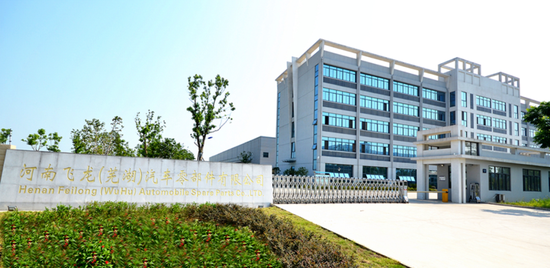
A股液冷龙头飞龙股份,或将再度交出一份净利下滑的业绩答卷。
据飞龙股份10月7日披露的业绩预告,今年前三季度,公司预计实现归母净利润0.95亿元至1.17亿元,同比下降66.87%至59.2%。
对于归母净利润的下滑,飞龙股份将其主要归因于行业竞争加剧、原材料涨价、汇率波动及新业务尚处于培育期等多重因素。
雷达财经注意到,在此之前的2025年,飞龙股份的业绩就已面临一定的压力:公司全年实现营收45.45亿元,同比下降3.77%;录得归母净利润3.17亿元,同比下降3.85%。
业绩压力下,飞龙股份正加速布局液冷赛道。截至2026年半年报披露日,公司μ、S、M平台液冷泵终端客户订单超5万台;L平台液冷泵终端客户订单亦有近万台。
不过,飞龙股份持续放量的液冷订单,尚未转化为切实的收入。从上半年营收结构来看,公司收入仍主要依赖热管理部件产品,其营收占比高达99.43%。
值得一提的是,受液冷概念持续升温带动,飞龙股份年内在资本市场上的表现十分强劲,其股价一度在9月4日创下63.97元/股的新高。但截至10月9日收盘,公司股价已大幅回落至41.75元/股。

前三季度净利骤降,飞龙股份业绩承压
天眼查显示,飞龙股份于2011年登陆A股。10月7日晚,飞龙股份披露2026年前三季度业绩预告。
公告显示,今年前三季度,飞龙股份预计实现归母净利润0.95亿元至1.17亿元,而上年同期公司归母净利润约2.87亿元,同比下降66.87%至59.2%。
同期,飞龙股份预计扣除非经常性损益后的净利润为0.92亿元至1.14亿元,较上年同期的3.04亿元下降约69.85%至62.61%。
今年前三季度,飞龙股份预计基本每股收益为0.17元/股至0.2元/股,上年同期为0.5元/股。
对于报告期内公司归母净利润出现的阶段性波动,飞龙股份将其归因于行业竞争加剧、原材料涨价、汇率波动及新业务尚处于培育期等多重因素。
其中,受汽车行业竞争加剧影响,飞龙股份产品售价承压,盈利空间有所收窄,该因素对利润影响超1亿元。
同时,由于大宗商品价格的上涨,飞龙股份主要原材料采购成本同比增加,进一步影响利润超3900万元。
此外,飞龙股份还表示,因公司持续拓展海外市场,且出口结算币种以外币为主,报告期内汇率出现较大幅度波动,由此形成汇兑损失,对当期利润造成影响近6600万元。
事实上,从中报表现来看,飞龙股份的业绩便已面临一定的压力。2026年上半年,飞龙股份实现营收22.06亿元,同比增加2.03%,录得归母净利润0.76亿元,同比减少64.02%。
财报显示,飞龙股份主营业务聚焦车端、非车端两大赛道热管理部件的研发、生产与销售。而从营收构成来看,公司上半年超99%的收入来自热管理部件产品。
其中,汽车发动机热管理重要部件实现营收8.1亿元,同比减少3.35%;毛利率约22.43%,同比下滑4.64个百分点。
同期,汽车发动机热管理节能减排部件营收为9.61亿元,同比减少8.74%;毛利率同比下滑4.88个百分点至23.11%。
而新能源汽车及非车端领域部件营收虽同比大幅增长67.72%至3.8亿元,但产品毛利率仅14.18%,同比下滑2个百分点。
此外,公司的非发动机其他部件,同样面临着营收增加、毛利率下滑的尴尬局面。今年上半年,该产品实现营收0.42亿元,同比增长14.99%;毛利率约17.9%,较去年同期下滑4.14个百分点。
值得一提的是,飞龙股份面临的业绩困境,正是当下汽零行业普遍承压的缩影。第一财经在此前的报道中曾指出,2026年过半,国内汽车零部件行业正陷入前所未有的“双重挤压”困境。
从下游终端市场来看,汽车价格战已持续三年有余,从豪华品牌到自主阵营,降价幅度不断刷新认知,车企通过逐年抬升的年度降价向上游转移盈利压力;从上游来看,铜、橡胶、车规芯片等核心原材料同步大幅涨价,成本端压力持续发酵。

液冷订单加速放量,收入“兑现”尚需时间
在行业普遍面临的压力之下,不少汽零企业纷纷进军人形机器人、智能驾驶等新兴赛道,以谋求从“做汽车配套”向“高端智能制造”的转型。
而在这股转型浪潮中,飞龙股份选择切入液冷赛道。据中财网,2026年至2028年,液冷水泵市场空间将分别达到78.2亿元、151.8亿元、270.4亿元,复合增速高达88.8%
同时,政策已明确将液冷服务器与高效节能泵纳入节能装备重点支持目录,全球云厂商2026年资本开支预计同比激增92%,单机柜功率跃升至19.4kW,风冷逼近物理极限,液冷成为刚性选择。
公开资料显示,作为国内的老牌汽零企业,飞龙股份早在2017年便启动了战略转型。彼时,公司在发展汽车热管理领域的基础上,重点开拓非车领域客户和市场。
2025年,飞龙股份的转型之路迎来重要节点。当年4月,公司宣布对全资子公司河南飞龙(芜湖)汽车零部件有限公司(简称“芜湖飞龙”)进行存续分立。
其中,芜湖飞龙保留原汽车热管理领域电子泵业务,而民用热管理领域商用液冷泵业务则被剥离,由新设全资子公司承接。
同年7月,芜湖飞龙和新设全资子公司完成工商变更及登记工作,后者最终核准登记的名称为安徽航逸科技有限公司(简称“航逸科技”)。
据航逸科技总经理向晓东介绍,目前,该公司液冷泵产品覆盖6W至80kW功率范围的全系列解决方案,分为μ平台(200W以下)、S平台(200W-2kW)、M平台(2kW-10kW)和L平台(10kW以上),包括节点冷却(LAAC)、模块化侧挂式(SideCar)、机架内(InRack)及行级(InRow)CDU液冷泵应用。
值得一提的是,去年6月,飞龙股份曾发布《关于获得客户订单的自愿性信息披露公告》称,公司成功获得中国台湾某全球知名电力电子与能源管理解决方案提供商及金運科技股份有限公司的小量订单通知,将为其提供大功率数据中心专用电子水泵,终端用户涵盖国际领先云服务提供商(CSP)。
据悉,该产品采用创新型集成式水冷电机技术,突破传统风冷散热局限,并具备极致小型化设计与超长使用寿命特性。
飞龙股份表示,此次合作不仅标志着公司在大功率水泵领域实现重大市场突破,更代表公司在全球数据中心液冷赛道取得关键性进展,对公司数据中心液冷领域业务的增长及持续盈利能力提升产生积极影响。
此后,飞龙股份液冷订单加速放量。半年报显示,截至报告披露日,飞龙股份μ、S、M平台液冷泵终端客户订单超5万台,主要配套HP项目、亚浩电子、申菱环境、AVC、宝德、曙光数创、日本客户等合作伙伴。
而L平台液冷泵终端客户订单近万台,依托CoolerMaster、台达、施耐德、宝德、英维克、同飞股份、申菱环境、字节跳动、阿里、腾讯、中国移动、立讯精密、东阳光及日本客户等核心客户推进项目落地。
不过,飞龙股份持续放量的订单,尚未转化为报表收入。在前述业绩预告中,飞龙股份强调,从今年第三季度开始,个别客户部分项目实现批量订单落地,但订单生产转化过程需要一定时间,现阶段非车领域业务收入占整体营收比例较低。

控股股东高位减持,股价较高点大幅回落
尽管飞龙股份的液冷业务尚未迎来业绩“兑现”,但在资本市场上,受液冷概念持续升温带动,公司股价走势强劲。
今年6月25日、7月30日、8月25日、9月3日,飞龙股份发布四则《股价异常交易波动公告》。
在上述公告中,飞龙股份多次强调,公司现阶段非车领域业务营业收入占公司整体营收比例较低,敬请广大投资者注意投资风险。
虽然飞龙股份主动“降温”,但资本市场情绪依旧高涨。9月4日,飞龙股份股价创下历史新高,最高触及63.97元/股,总市值超300亿元。
而在公司股价攀升之际,飞龙股份控股股东却抛出一项减持计划。6月28日,飞龙股份发布《关于公司控股股东及其一致行动人减持股份的预披露公告》。
公告称,公司控股股东宛西控股出于自身资金需求,拟通过集中竞价、大宗交易方式合计减持公司股份不超过623.45万股,减持比例不超过公司总股本的1.08%。
同时,公司实际控制人、宛西控股一致行动人孙耀忠,拟通过集中竞价、大宗交易方式合计减持公司股份不超过415.61万股,减持比例不超过公司总股本的0.72%。
9月15日,飞龙股份发布《关于控股股东权益变动超过1%暨减持计划实施完毕的公告》。
公告显示,孙耀忠尚未实施任何减持操作,同时不存在其他已披露但尚未履行完毕的股份变动承诺,且已决定提前终止本次已披露的股份减持计划。
而截至公告披露日,宛西控股则通过集中竞价、大宗交易方式合计减持公司股份621.12万股,占总股本比例1.08%。
按公告公布的减持均价计算,宛西控股此轮减持合计套现约3.25亿元。本次权益变动后,宛西控股及其一致行动人持股比例由36.67%下降至35.59%。
不过,在9月4日创下历史新高后,飞龙股份的股价在近期大幅回落。截至10月9日收盘,飞龙股份报41.75元/股,较高点跌超三成,最新市值为239.97亿元。
有关飞龙股份的后续发展,雷达财经将持续关注。
