

华金证券:A股短期可能见底 建议逢低配置科技成长
来源:华金证券
投资要点
复盘历史,A股震荡后筑底回升主要受政策和外部事件、基本面和流动性等因素驱动。(1)2010年以来A股震荡后筑底回升共有11段,底部震荡期平均持续49个交易日。(2)A股震荡筑底后回升主要受政策和外部事件、经济基本面、流动性等因素驱动。一是国内政策是驱动A股回升的核心因素:如2013/6/24-2013/9/9央行表态向金融机构提供流动性,2016/1/27-2016/3/21供给侧改革全面推进,2018/10/19-2019/2/25中美元首会面,2022/4/26-2022/6/28上海疫情后复工复产,2022/10/10-2022/11/4防疫政策优化,2024/9/2-2024/9/24金融重磅政策出台,2025/4/7-2025/5/6中美暂缓加征对等关税等。二是经济基本面对震荡筑底后A股回升有重要推动作用:制造业PMI、工业企业利润增速、地产销售增速、社零增速、出口增速至少有一项回升。三是流动性也可能推动A股震荡筑底后回升。
当前来看,A股短期可能见底,震荡筑底后可能回升。(1)短期政策和外部事件可能继续偏积极。一是短期政策仍可能偏积极:首先,经济政策上,10月底的政治局会议可能进一步强调加速落实存量的稳增长政策;其次,资本市场政策上,短期维稳资本市场意愿较强。二是短期外部风险仍可能较小:首先,美伊冲突短期对资本市场的负面影响可能较小;其次,中美关系短期仍维持平稳改善的趋势。(2)短期经济和盈利可能修复回升。一是短期经济可能低位修复。二是短期企业盈利可能继续处于上行趋势中:首先,短期工业企业利润增速可能继续回升;其次,A股三季报盈利增速可能继续改善。(3)短期流动性可能维持宽松。一是短期宏观流动性可能维持宽松:首先,美联储10月加息概率仍可能较低,短期美债收益率可能回落;其次,短期央行可能加大资金投放。二是短期股市资金流入可能有所改善。
短期底部震荡下科技成长和部分周期、消费行业可能相对占优。(1)复盘历史,A股底部震荡时,高景气及政策导向的行业相对占优。一是高景气的行业相对占优,如2010年7-10月的有色金属,2013年 6-9月的传媒,2018 年10月至2019年2月的通信,2020年3-7月的社会服务,2022年4-6月的电力设备,2024 年 2月的计算机。二是政策导向的行业也相对占优。(2)当前来看,A股可能处于底部震荡,科技成长和部分周期、消费等行业短期可能表现相对占优。一是短期科技成长和部分周期行业景气可能相对较高:首先,科技成长方面,海外大厂业绩可能持续高增和进一步提升资本开支计划,国产半导体扩产预期可能上升,短期科技成长行业可能持续维持高景气;其次,短期有色金属、石化、煤炭等周期行业景气可能有所回升。二是短期科技成长、部分周期和消费行业可能受政策支持。
行业配置:短期建议逢低配置科技成长和内需相关的行业。(1)当前成长二级行业中的其他电子、通信设备、半导体等超跌且估值性价比较高。(2)短期建议逢低配置:一是政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、有色金属、传媒(AI应用、游戏)、计算机(AI应用)、军工(商业航天)、医药(AI制药、创新药)、电新(AI电力、锂电)等;二是券商、消费等内需相关的行业。
风险提示:历史经验未来不一定适用、政策超预期变化、经济修复不及预期。
正文内容
一、短期可能见底
(一)复盘历史,A股震荡后筑底回升主要受政策等因素驱动
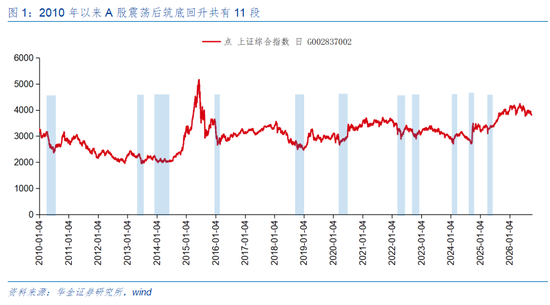
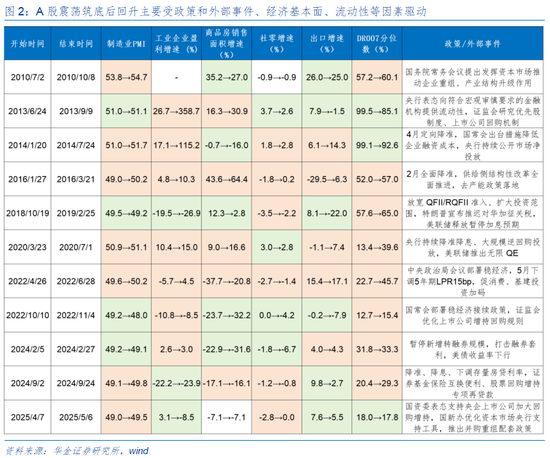
复盘历史,A股震荡后筑底回升主要受政策和外部事件、基本面和流动性等因素驱动。(1)2010年以来A股震荡后筑底回升共有11段,分别是2010/7/2-2010/10/8、2013/6/24-2013/9/9、2014/1/20-2014/7/24、2016/1/27-2016/3/21、2018/10/19-2019/2/25、2020/3/23-2020/7/1、2022/4/26-2022/6/28、2022/10/10-2022/11/4、2024/2/5-2024/2/27、2024/9/2-2024/9/24、2025/4/7-2025/5/6,底部震荡期平均持续49个交易日。(2)A股震荡筑底后回升主要受政策和外部事件、经济基本面、流动性等因素驱动。一是国内政策是驱动A股回升的核心因素:如2010/7/2-2010/10/8国务院常务会议提出发挥资本市场推动企业重组、产业结构升级作用,2013/6/24-2013/9/9央行表态向符合宏观审慎要求的金融机构提供流动性,2014/1/20-2014/7/24国常会出台措施降低企业融资成本,2016/1/27-2016/3/21供给侧结构性改革全面推进,2018/10/19-2019/2/25中美元首会面贸易摩擦缓和,2022/4/26-2022/6/28上海疫情后复工复产,2022/10/10-2022/11/4防疫政策优化,2024/9/2-2024/9/24证券基金保险互换便利、股票回购增持专项再贷款等政策出台,2025/4/7-2025/5/6中美暂缓加征对等关税、日内瓦会谈取得积极成果,这些积极的政策或事件均导致当时A股震荡筑底后回升。二是经济基本面对震荡筑底后A股回升有重要推动作用:2016/1/27-2016/3/21、2022/4/26-2022/6/28期间制造业PMI、工业企业利润增速、地产销售增速、社零增速、出口增速全面回升,其余9次中制造业PMI、工业企业利润增速、地产销售增速、社零增速、出口增速至少有一项回升。三是流动性也可能推动A股震荡筑底后回升:如2014/1/20-2014/7/24定向降准,2016/1/27-2016/3/21全面降准、2020/3/23-2020/7/1持续降准、美联储推出无限QE,2022/4/26-2022/6/28下调5年期LPR15bp,2024/2/5-2024/2/27美债收益率下行,2024/9/2-2024/9/24降准、降息、下调存量房贷利率等,均导致当时A股筑底回升。
(二)当前来看,A股短期可能见底,震荡筑底后可能回升
短期政策和外部事件可能偏积极。(1)短期政策仍可能偏积极:一是经济政策上,9月底降低PSL利率和房贷贴息政策出台,10月发改委召开民营企业座谈会提出加大逆周期调节、强化存量政策和增量政策协同发力,显示短期稳增长意愿较强,短期来看,10月底的政治局会议可能进一步强调加速落实存量的稳增长政策,如加速“六张网”、重大工程和重大项目等建设,同时也可能强调做好增量政策出台的准备,包括降低LPR利率、扩大财政贴息范围等。二是资本市场政策上,证监会在资本市场专家座谈会提出拓宽中长期资金来源、鼓励上市公司分红回购,研究储备增量稳市工具,显示短期维稳资本市场意愿较强,短期来看,10月份的金融街论坛上,证监会可能进一步表态稳定资本市场。(2)短期外部风险可能较小:一是美伊双方仍处于小规模摩擦不断,但大规模袭击难以发生,特朗普表态中期选举前不会发动大规模袭击,同时美伊双方仍在寻求谈判,且油价继续维持高位震荡,难进一步上行,美伊冲突短期对资本市场的负面影响可能较小。二是中美元首9月底达成的共识成果短期可能持续推进执行,同时11月APEC会议可能再次举行元首会面,尽管短期中美科技博弈仍不断,但300亿对等降税、中美AI对话等使得中美关系短期仍维持平稳改善的趋势。
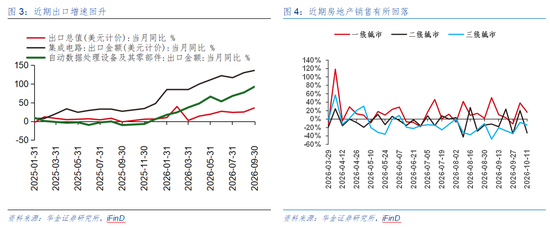
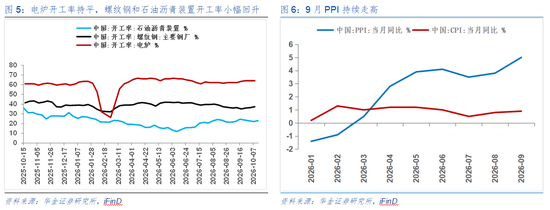
短期经济和盈利可能修复回升。(1)短期经济可能低位修复。一是9月出口同比增长36.6%,大幅高于8月的25.0%和预期的25.9%,其中集成电路和自动数据处理设备出口分别同比增长136.0%和92.9%,显示AI需求持续驱动出口高增,展望后续,AI产业趋势持续上行,中国制造业和成本优势可能使得出口短期继续维持较高增速。二是在房贷贴息政策刺激过后近期地产销售有所回落,短期地产投资增速可能继续偏弱,而近期电炉开工率持平,主要钢厂和石油沥青装置开工率小幅回升,在短期稳增长政策加速落实下基建投资增速可能有所回升,此外出口高增可能带动相关制造业景气回升,同时9月制造业PMI回升、政策支持以及盈利回升使得短期制造业投资增速也可能企稳有所回升。三是近期第四批625亿元“以旧换新”政策资金落地,地方消费券、双十一促销活动等可能导致短期消费增速有所企稳回升。(2)短期企业盈利可能继续处于上行趋势中。一是9月PPI同比增长5.0%,高于8月的3.8%,创2022年7月以来新高,主要受部分能源价格上涨、国际原油和有色金属价格上行、AI相关产品涨价等影响,后续来看,油价维持高位以及AI驱动部分小金属价格上行以及反内卷等政策持续执行,短期PPI同比增速可能继续维持高位,因此工业企业利润同比增速也可能继续回升。二是AI产业趋势持续上行可能推动科技行业盈利持续回升,而能源价格上涨可能导致石化行业盈利改善,同时部分有色金属价格上涨也继续驱动有色金属行业盈利增速维持高位,A股三季报盈利增速可能继续改善。
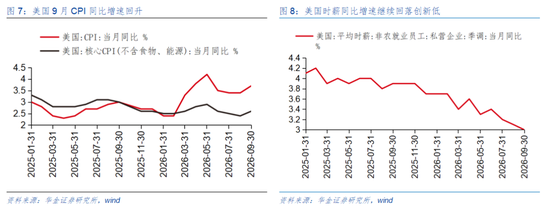
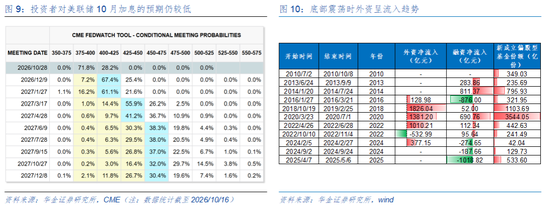
短期流动性可能维持宽松。(1)短期宏观流动性可能维持宽松。一是美国9月CPI同比增长3.7%,高于预期的3.6%和8月的3.4%,核心CPI同比增长2.6%,高于预期的2.5%和8月的2.4%,主要受能源和住房价格拉动,同时9月新增非农就业低于预期且时薪同比增速为3.0%,继续回落创新低,因此美联储10月加息概率仍可能较低,此外,美国长期国债收益率已经开始出现高位回落,主要是前期偿债收益率上行并非由高通胀导致的持续加息所致,而是对美国政府债务和信用的担忧,但短期美国财政部表态将整顿财政纪律,投资者的担忧可能缓解,短期美债收益率可能回落,海外流动性预期短期可能边际改善。二是短期美元仍处于震荡走势,且国内出口持续高增导致人民币汇率可能持续维持强势,海外对国内流动性宽松的影响较小,短期在稳增长需求下,央行可能进一步加大资金投放,如10月15日,央行开展买断式逆回购操作净投放2000亿元,此外四季度将加发5500亿元地方政府债券、8000亿元新型政策性金融工具持续投放,短期也可能进一步降准降息。(2)短期股市资金流入可能改善:一是历史上11次A股底部震荡期间股市资金多流入,其中外资净流入5次、融资净流入6次。二是当前来看,融资在9月大幅流出559亿后,10月再次大幅流出660亿,随着短期维稳政策的出台和基本面的回升,市场情绪可能企稳,融资流出可能减缓甚至转为流入。
二、行业配置:短期科技成长和部分蓝筹行业可能占优
(一)短期底部震荡下科技成长和部分周期、消费可能相对占优
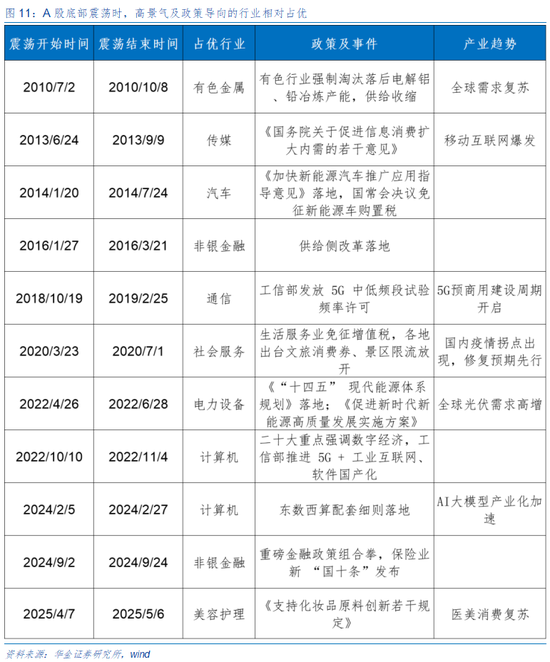
短期底部震荡下科技成长和部分周期、消费行业可能相对占优。(1)复盘历史,A股底部震荡时,高景气及政策导向的行业相对占优。一是高景气的行业相对占优,如2010年7-10月受益于全球需求复苏而价格上行的有色金属,2013年 6-9月受益于移动互联网产业大趋势的传媒,2018 年10月至2019年2月受益于5G建设周期开启的通信,2020年3-7月受益于疫后率先修复的社会服务,2022年4-6月受益于新能源产业大趋势的电力设备,2024 年 2月受益于 AI 大模型迭代加速的计算机,2025年4-5月受益于一季报业绩高增和医美创新产品的美容护理,在当时A股底部震荡时均领涨。二是政策导向的行业也相对占优,如2010年7-10月受益于稀土出口配额大幅减少和有色全行业淘汰落后产能的有色金属,2013年6-9月受益于信息消费刺激政策的传媒,2014年1-7月受益于新能源车推广及购置税减免政策的汽车,2016年1-3月受益于降准、转融资费率下调等政策的非银金融,2022年10-11 月受益于数字经济、软件国产化政策的计算机,2024年9月受益于重磅金融维稳政策组合拳的非银金融,也在当时A股底部震荡时领涨。(2)当前来看,A股可能处于底部震荡,科技成长和部分周期、消费等行业短期可能表现相对占优。一是短期科技成长和部分周期行业景气可能相对较高:首先,科技成长方面,三星、SK 海力士、美光和北美云客户敲定2027年度HBM供货合约,HBM4 报价大幅抬升,同时北美云厂商继续追加 2027 年AI服务器订单,随着财报季的到来,海外大厂业绩可能持续高增和进一步提升资本开支计划,国产半导体混合键合设备进入产业化验证窗口,随着长存上市的临近,国产半导体扩产预期可能上升,短期科技成长行业可能持续维持高景气;其次,美联储10月不加息预期较高,黄金等贵金属价格短期可能修复上行,AI需求推升小金属景气,同时供给受限也支撑基本金属价格,国际油价维持高位,冬季储煤备产开启提升煤炭短期景气度,短期有色金属、石化、煤炭等周期行业景气可能有所回升。二是短期科技成长、部分周期和消费行业可能受政策支持:首先,近期《关于发展新质生产力的意见》,强调要强化算力、算法、数据高效供给,统筹算力集群建设,同时9 月末央行新增科技创新和技术改造再贷款额度 2000 亿元,支持比例由 60% 统一提高至 100%,强化对硬科技、设备更新的资金支持,显示短期对科技的支持政策可能持续较强;其次,将“六张网”建设纳入PSL支持范围,同时超长期国债、专项债资金加速划拨,重大工程、重大项目等建设加速,建材、化工、钢铁、有色金属等相关的周期行业短期可能受政策持续支持;最后,消费品“以旧换新”加速落实、发放消费券、扩大贴息范围等提振消费的政策短期可能持续。
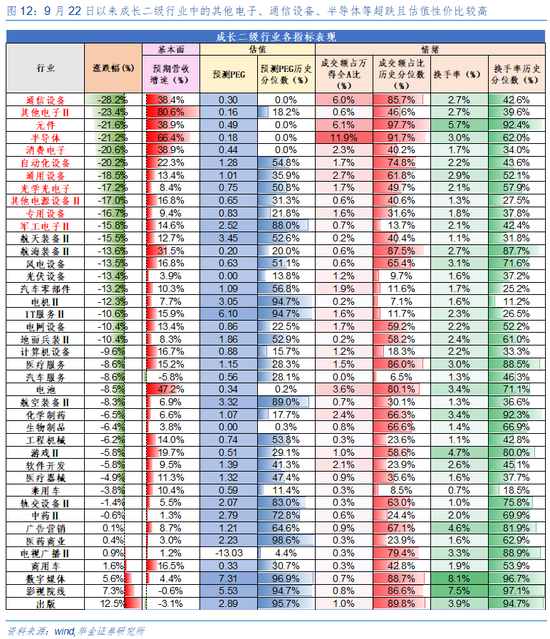
(二)其他电子、通信设备、半导体等超跌且估值性价比较高
当前成长二级行业中的其他电子、通信设备、半导体等超跌且估值性价比较高。一是9月22日以来,跌幅较大的行业是通信设备、其他电子、元件、半导体、消费电子等,分别下跌28.2%、23.4%、21.6%、21.2%、20.6%。二是当前其他电子、半导体、消费电子、通信设备PEG较低,分别为0.16、0.18、0.44、0.3。
(二)短期逢低配置科技成长、部分周期和消费等行业
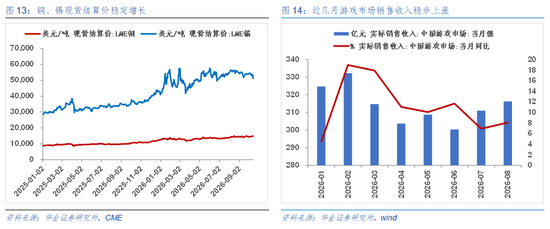
短期建议逢低配置:一是政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、有色金属、传媒(AI应用、游戏)、计算机(AI应用)、军工(商业航天)、医药(AI制药、创新药)、电新(AI电力、锂电)等;二是券商、消费、建材等内需相关的行业。(1)电子:第九届半导体大硅片论坛将于2026年10月20日至21日在西安举办,论坛将围绕大硅片市场供需、项目建设、制造技术及关键材料与设备等议题展开交流,探讨AI算力发展带来的需求变化与产业机遇,促进产业链上下游协同。(2)通信:第十届未来网络发展大会于10月15日至17日举办,大会发布新一代通信网重大创新成果,探讨新一代通信网发展方向、前沿技术创新与研究、技术与成果应用、产业生态构建等内容,促进科技创新与产业创新深度融合,创造新价值、塑造新动能。(3)有色金属:一是中国稀土学会将于2026年10月23至26日在江苏省苏州市举办“中国稀土学会2026学术年会”,将交流稀土领域基础研究、应用研究以及产业技术与市场等方面的最新进展。二是铜、锡现货结算价稳定增长。(4)传媒:一是“2026横店影视节暨新大众文艺周”将于10月23日至28日在浙江横店举办,推出“文荣奖颁奖典礼”“微短剧之夜”“横店入戏之夜”三大核心主题单元。二是8月游戏市场销量同比增长8.08%,近几月游戏市场销售收入稳步上涨。(5)计算机:第二十三届中国计算机大会将于10月21日至24日在成都举办,本届大会以“数聚驱动,智算未来”为主题,将对人工智能、数据智能、算力基础设施等领域的未来走向作出前瞻性判断和引领。(6)军工:中国宇航学会电推进专业委员会拟于2026年10月23至25日在大连市召开2026年(第二十一届)中国电推进学术研讨会,以期促进空间电推进及等离子体应用学科发展,推动空间动力技术和航天科技事业进步。(7)医药:一是10月23至24日,第三届中国生物医药创新及临床试验产业发展大会(CCTI2026)将在上海召开,大会将以创新药、创新生物技术、创新器械为指引,深度整合产学研政资,促进临床试验产业高质量发展。二是第十一届医药创新与投资大会将在10月24至25日于江苏南京举办,大会将以“聚势·启新·领航”为主题,以期领航中国医药产业迈向更广阔的未来。(8)电新:第十一届新能源产业年会暨2026品牌盛典将于10月22日在北京举办,大会聚焦风光储充氢氨醇全产业链发展。(9)券商:2026金融街论坛年会将于10月19日至10月22日举行,论坛期间金融管理部门将集中发布系列金融改革发展政策。(10)消费:一是近日国家发展改革委会同财政部,向地方下达了今年第四批625亿元超长期特别国债支持消费品以旧换新资金。二是第34届中国国际礼品及家居用品展览会将于2026年10月20至23日在深圳国际会展中心(宝安)举办,展会汇聚国内外知名品牌、行业龙头企业、新锐品牌、源头工厂及渠道服务商等优质供应链资源。(11)建材:10月15日至17日,第23届中国国际住宅产业暨建筑工业化产品与设备博览会(中国住博会)在石景山首钢园举办。展会将展示建筑机器人、智能施工装备等建造设备,数字家庭全屋智能系统、可循环再生绿色建材等全链条创新产品与技术方案等,全方位覆盖工程建设全产业链。
三、风险提示
1.历史经验未来不一定适用:文中相关复盘具有历史局限性,不同时期的市场条件、行业趋势和全球经济环境的变化会对投资产生不同的影响,过去的表现仅供参考。
2.政策超预期变化:经济政策受宏观环境、突发事件、国际关系的影响可能超预期或者不及预期,从而影响当下分析框架下的投资决策。
3.经济修复不及预期:受外部干扰、贸易争端、自然灾害或其他不可预测的因素,经济修复进程可能有所波动,从而影响当下分析框架下的投资决策。
