

2100亿元募资流向何处?
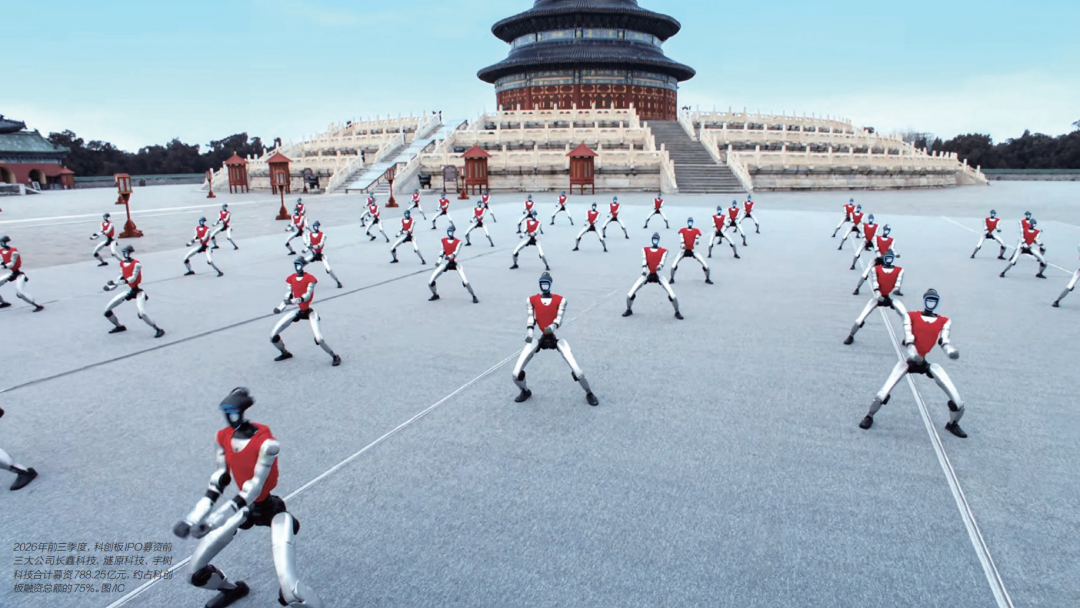
A股市场IPO募资金额显著增长,反映出投资者持续看好创新驱动型产业,亦显示市场承接大型科技及创新企业上市的能力不断提升
文|《财经》记者 张建锋 研究员 康国亮
随着多家科技龙头公司上市,2026年的A股IPO(首次公开募股)市场,正在上演一场融资盛宴。
数据显示,2026年前三季度,共有123家公司登陆A股市场,超过2025年的116家;前三季度合计募集资金2163亿元,为2025年全年1318亿元募资总额的1.64倍。
分板块来看,科创板以1055亿元的募资总额超越主板市场,占据2026年前三季度A股IPO市场募资总额的半壁江山。长鑫科技(688825.SH)等头部科技公司的上市,撑起了科创板的融资体量。
“科创板今年IPO大市值股票,主要集中在AI(人工智能)硬件、半导体、机器人等领域,这些都是目前各国科技竞争集中的领域。”资深投行人士侯大玮告诉《财经》,“这些公司通过资本市场获得更多发展所需资金,是大国之间科技竞争的关键。”
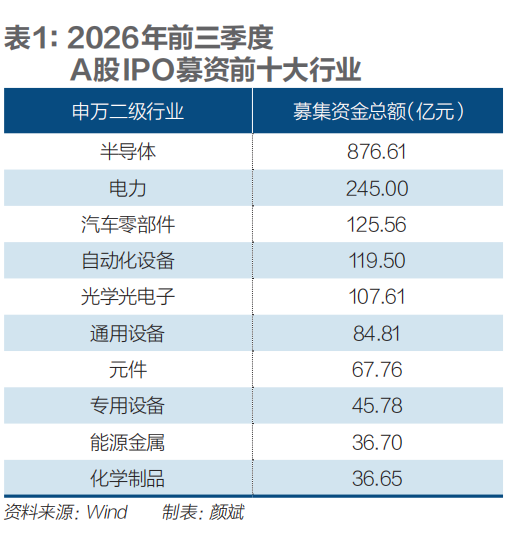
分行业来看,今年以来,IPO募资集中涌向战略性新兴行业。其中,半导体、电力、汽车零部件等五大行业募资超1400亿元,占比近七成。
有市场人士表示,从IPO募集资金流向来看,资本的选择清晰地勾勒出中国产业升级的路线图:存储与算力是第一优先级,绿电与智能制造等紧随其后。
募资金额大幅增长的同时,新股也给打新中签者带来丰厚的收益。数据显示,2026年前三季度,A股123家新股上市首日无一破发。其中,96家新股上市首日股价涨幅实现翻番,10家新股上市首日单签打新浮盈超过10万元。
科创板募资居首
科创板取代主板成为IPO募资主力,是2026年A股IPO市场结构性变革的注脚。
分板块看,2026年前三季度,科创板以1055亿元IPO募资总额位居各板块首位,占A股IPO募资总额的近五成;主板募资665亿元紧随其后,占比31%;创业板募资232亿元,占比11%。双创板块合计募资金额约1287亿元,占比近六成。
2026年前三季度,科创板共有19家公司上市,合计募资金额是2025年全年募资总额的2.77倍;平均单家募资55.50亿元,居各板块之首。
科创板公司IPO募资金额大幅提升的背后,既有制度层面改革带来的供给侧扩容,也有优质科技企业高效上市的支撑。
制度层面,2025年6月,证监会宣布推出“科创板1+6”政策,包括重启未盈利企业适用科创板第五套标准上市,面向优质科技企业试点IPO预先审阅机制、扩大第五套标准适用范围等,进一步完善了服务科技创新的制度体系,形成了差异化的制度供给。
2026年6月,科创板推出两项改革举措:扩大第五套标准适用范围至人工智能领域,支持优质人工智能大模型企业上市;落实发展未来产业战略部署,支持量子科技、生物制造、具身智能等更多领域“硬科技”企业在科创板上市。
企业层面,大型科技公司密集上市,撑起了科创板IPO募资规模。2026年前三季度,科创板IPO募资前三大公司为长鑫科技、燧原科技(688801.SH)、宇树科技(688836.SH),其IPO募资分别为666.07亿元、61.19亿元、60.99亿元。三家公司合计募资788.25亿元,约占科创板融资总额的75%。
超额配售选择权全额行使后,长鑫科技IPO募资总额,一举打破中芯国际532亿元的募资纪录,成为科创板开板以来最大IPO。该公司是中国大陆规模最大、技术最先进、布局最全的DRAM(动态随机存取存储器)研发设计制造一体化企业,产能规模居中国第一、全球第四,产品覆盖DDR5、LPDDR5X等主流品类。其募集资金投向三大项目:存储器晶圆制造量产线技术升级改造项目、DRAM存储器技术升级项目、动态随机存取存储器前瞻技术研究与开发项目。
华泰联合证券认为,长鑫科技A股上市,是资本市场服务国家科技自立自强战略的实践,也是中国DRAM产业自主化突破与长远发展的重要一步。
部分科技企业审核周期明显缩短。在中信建投证券看来,“A股人形机器人第一股”宇树科技,审核周期仅为73天,显示出“硬科技”企业在特定时期的审核加速通道效应。
同期,主板共有22家公司上市,平均单家募资30.25亿元。其中,华润新能源(001248.SZ)、惠科股份(001399.SZ)、嘉立创(001232.SZ)募资金额分别为245亿元、85亿元、47亿元,合计募资377亿元,占主板融资总额的比例超五成。
7月2日上市的华润新能源,创深交所IPO最大融资纪录。公司主营业务为投资、开发、运营和管理风力、太阳能发电站,主要产品为电力。截至2025年末,公司控股并网装机容量4158.99万千瓦。
主板IPO公司展现较强的盈利能力。2026年上半年,上述22家主板新股公司中,18家公司营业收入同比增长,19家公司归母净利润超亿元。
2026年前三季度,创业板共有20家公司上市,平均单家募资11.6亿元。宏明电子(301682.SZ)、大普微(301666.SZ)、洛轴股份(301699.SZ)募资金额分别为21.17亿元、20.1亿元、19.69亿元,分居创业板IPO募资前三位。
宏明电子IPO募资,用于高储能脉冲电容器产业化建设项目、高可靠阻容元器件关键技术研发项目等八大项目。
创业板改革也在推进,为高成长性企业上市打开新通道。2026年4月,创业板增设第四套上市标准,建立首次公开发行预先审阅机制,明确提出积极支持优质未盈利创新企业和新型消费、现代服务业等领域优质创新企业上市。
北交所前三季度有62家公司上市,平均单家募资3.4亿元。其中,中科仪(920186.BJ)、腾信精密(920298.BJ)、欧伦电气(920081.BJ)募资金额分别为8.43亿元、7.41亿元、7.35亿元,分居板块前三位。
科技企业集中上市
分行业来看,2026年前三季度,A股IPO募资前五大行业分别为半导体、电力、汽车零部件、自动化设备、光学光电子,合计募资金额1474亿元,占A股IPO募资总额的近七成。
数据显示,以申万二级行业分类,2026年前三季度,半导体行业以877亿元IPO募资总额高居行业榜首,占A股IPO募资金额的比例超40%;电力行业以245亿元募资金额位列第二,占比11.3%;汽车零部件募资金额为126亿元,位列第三。
2026年前三季度,半导体行业共计12家公司上市,8家公司募资金额超10亿元。其中,长鑫科技、燧原科技、盛合晶微(688820.SH)募资金额分居行业前三,三家公司募资总额占该行业募资总额的比例超80%。
4月21日登陆科创板的盛合晶微,IPO募资50.28亿元。公司是全球领先的集成电路晶圆级先进封测企业,起步于先进的12英寸中段硅片加工,并进一步提供晶圆级封装(WLP)和芯粒多芯片集成封装等全流程的先进封测服务。
半导体行业企业密集IPO的背后,是行业景气度的持续提升。2026年上半年,上述12家新上市的半导体公司中,11家公司营业收入同比增长,六家公司增幅超两成;9家公司归母净利润同比增长,三家公司增幅超4倍。
其中,作为半导体行业龙头企业的长鑫科技,2026年上半年实现营收1503.1亿元、归母净利润776.05亿元、扣非后归母净利润787.93亿元,规模效应全面释放。
“国产半导体设备和芯片有望在国内市场持续提高市占率,在生成式AI等增量需求的带动下,行业远期空间不断扩大。”西部证券表示,随着国产半导体产业链扩产、放量的能见度增加,上游零部件以及下游算力芯片等领域,有望出现确定性较高、弹性较大的增长。
电力行业年内仅华润新能源一家公司上市,但其245亿元的募资额占全市场IPO融资总额的11.3%,折射出央企新能源资产证券化的加速。
2026年前三季度,汽车零部件有16家公司登陆A股市场,合计募资126亿元,5家公司募资超12亿元。其中,天海电子(001365.SZ)、天博智能(603448.SH)、埃泰克(603293.SH)募资金额分别为21.48亿元、18.8亿元、14.99亿元,分居行业前三,均登陆主板市场。
5月18日上市的天海电子,IPO募资用于连接器技改扩产建设项目、线束生产基地项目等五个项目。公司为汽车整车厂商提供汽车传输系统、连接系统、智能控制等解决方案,主营汽车线束、汽车连接器、汽车电子等汽车零部件产品的研发、生产和销售。
汽车零部件行业景气度也在提升。2026年上半年,上述16家汽车零部件新股公司中,12家公司营业收入同比增长,9家公司归母净利润同比增长。
IPO上市队伍仍在扩容。数据显示,截至2026年10月9日,A股IPO排队公司共计414家,合计拟募资金额4471亿元。其中,计算机、专用设备制造业、通用设备制造业、医药制造业、电气机械和器材制造业拟募资金额均超235亿元,分居行业前五位。
从公司层面来看,国产存储双雄之一的长存控股,以330亿元的拟募资金额,暂居A股IPO排队公司首位。根据TrendForce数据计算,2026年1月-3月,公司在全球NAND Flash(一类闪存)厂商按销售金额和出货量排名,位列全球第三、中国第一。
机构普遍预期,A股IPO市场景气度还将持续。
“A股IPO募资额显著增长,反映投资者持续看好创新驱动型产业,同时亦显示市场承接大型科技及创新企业上市的能力不断提升。”毕马威中国香港新经济市场及生命科学主管合伙人朱雅仪表示,监管措施持续完善,加上上市申请储备充裕,均为A股市场的持续活跃提供有利条件。
在德勤中国资本市场服务部A股上市业务全国主管合伙人黄天义看来,监管机构致力将A股市场打造为优质境内企业的首选上市目的地。“持续完善多层次资本市场、将资本投向聚焦新质生产力、培育中长期资金等一系列席卷市场的改革措施,将推动A股市场在2026年完成出色的表现,这些措施将为市场注入持久、长期的竞争力奠定稳固的基础。”
赚钱效应显现
从打新收益来看,2026年前三季度,A股123家新股上市首日无一破发,均录得上涨,显示出较强的赚钱效应。
根据数据统计,前三季度,A股市场共有96家新股上市首日股价涨幅实现翻番,占新股数量的78%。其中,上市首日涨幅前三名全部为科创板新股,长进光子(688635.SH)以1510.52%的涨幅成为前三季度上市首日涨幅最大的新股,这也是A股同期唯一上市首日涨幅超过15倍的新股。另外两家科创板新股臻宝科技(688797.SH)和联讯仪器(688808.SH)则分别以1212.84%和875.82%的涨幅,分别排名新股上市首日涨幅榜第二位和第三位。
其中,4月24日上市的联讯仪器自上市以来最高涨幅超过30倍,10月8日公司以1420元/股的收盘价成为A股第一高价股。
此外,创业板新股托伦斯(301583.SZ)以及两家北交所新股新睿电子(920211.BJ)、世纪数码(920229.BJ),分别以858.85%、800.67%以及742.37%的涨幅,分列前三季度新股上市首日涨幅榜第四位至第六位。
此外,嘉德利(603435.SH)、中塑股份(301686.SZ)、嘉晨智能(920096.BJ)等新股上市首日涨幅均超过500%,使得前三季度上市首日涨幅超过5倍的新股达到19家。
从新股发行股价来看,2026年前三季度,发行价格超过50元/股的新股共有17家。其中,频准激光以186.88元/股的发行价格,成为A股前三季度“最贵新股”。此外,宇树科技及燧原科技发行价格均超百元。
从板块涨幅来看,2026年前三季度,双创板块新股平均涨幅远高于其他板块,显示出板块之间的分化效应。其中,19家科创板新股以419.47%的上市首日平均涨幅高居各板块第一,创业板新股紧随其后,20家创业板新股上市首日平均涨幅为359.17%,而沪市主板、北交所、深市主板新股上市首日平均涨幅分别为239.86%、222.73%、178.52%。
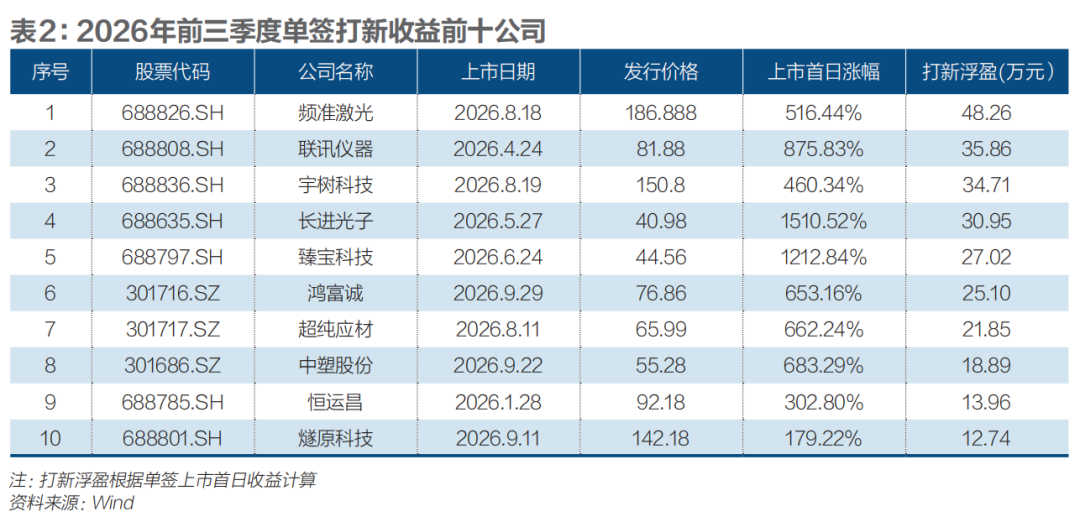
从新股上市首日打新浮盈来看,2026年前三季度,A股市场上市首日单签打新浮盈超过万元的新股(以上市首日收盘价计算,沪深新股每签500股,北交所新股每签100股)达到57家,占上市新股数量比例为46%。其中,10家新股上市首日单签打新浮盈超过10万元,7家为科创板上市企业,包括4家打新浮盈超过30万元的“大肉签”新股。
8月18日上市的新股频准激光,上市首日单签打新浮盈48.26万元,高居前三季度新股打新浮盈榜首,该浮盈超过2025年底上市的沐曦股份(688802.SH),创下A股上市首日打新浮盈新高。
联讯仪器、宇树科技上市首日单签打新浮盈分别为35.86万元、34.71万元,分居第二位、第三位;长进光子首日打新浮盈也超过30万元,达到30.95万元。与此同时,臻宝科技(688797.SH)、鸿富诚(301716.SZ)、超纯应材(301717.SZ)的打新浮盈均超过20万元,而中塑股份(301686.SZ)、恒运昌(688785.SH)、燧原科技的打新浮盈则超过10万元。
因单签中签仅100股,北交所新股上市首日打新浮盈排名靠后。其中,永大股份(920126.BJ)、百迈科(920268.BJ)、信胜科技(920093.BJ)等六家北交所新股,上市首日单签打新浮盈不足千元。
题图来源|IC
