

从高毛利到订单兑现 展芯股份的增长支点
出品:新浪财经上市公司研究院
作者:杳
2026年8月上市的展芯股份,最新业绩出现了较为明显的季度变化。
前三季度,公司实现营业收入4.11亿元,同比下降18.94%;归母净利润1.43亿元,同比下降27.03%。其中,第三季度单季收入0.84亿元,同比下降49.43%,归母净利润亏损58.92万元,与上半年净利润同比增长15.20%的表现形成反差。
不过,公司经营现金流改善明显。2026年前三季度,展芯股份经营活动现金流量净额达到2.42亿元,上年同期为负0.16亿元。公司前三季度综合毛利率仍达到80.35%,但第三季度单季毛利率下降至74.11%,较上年同期回落10.48个百分点。
收入、盈利能力与现金回收的变化并不完全同步。
展芯股份主要从事高可靠模拟芯片及微模块的研发设计、测试和销售,产品集中于军工电子电源管理领域。公司长期聚焦高可靠应用需求,通过自主芯片设计、先进封装设计及可靠性测试形成差异化产品体系。
较高的毛利率一直是其鲜明的财务特征。
从2024年的业绩调整、2025年的恢复增长,到2026年前三季度的收入回落,展芯股份的经营表现呈现一定波动,与下游采购和产品交付节奏密切相关。在下游采购节奏变化的过程中,公司保持较高毛利率的能力、产品销量对成本的影响,以及客户网络对收入规模的支撑,构成观察其长期竞争力的重要依据。
高毛利率下的经营变化
尽管2026年第三季度盈利承压,展芯股份的综合毛利率在前三季度仍保持在80.00%以上。其盈利水平在国内高可靠集成电路及相邻领域上市公司中具有一定相对优势。
以2026年上半年为统一比较区间,公开数据显示,在展芯股份、振华风光、成都华微、ST臻镭(维权)(原臻镭科技)、铖昌科技、宏达电子、鸿远电子、新雷能八家上市公司组成的样本中,展芯股份销售净利率排名第一,综合毛利率和经营现金流净额均排名第二。
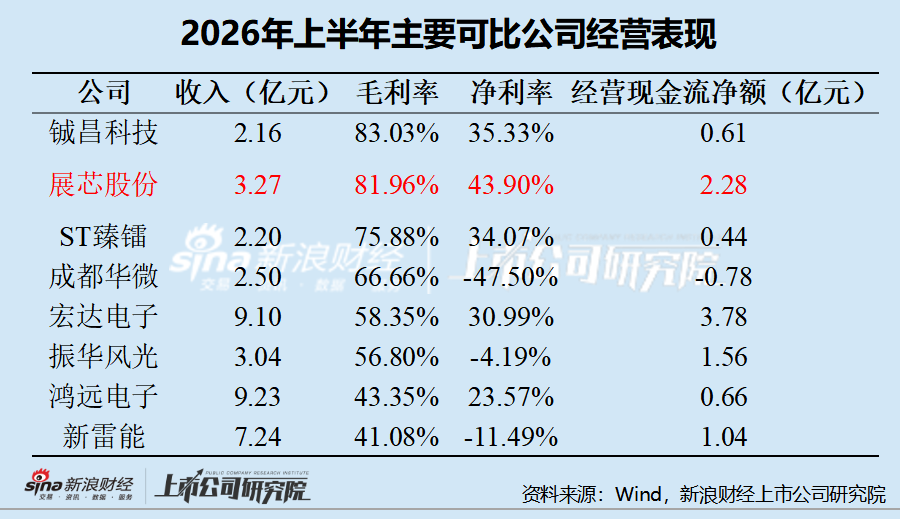
展芯在样本中营业收入排名第四,归母净利润排名第三,扣非归母净利润排名第二,显示出收入规模与利润创造能力之间的差异。
值得注意的是,宏达电子同时也是展芯2025年前五大客户之一。部分比较企业与展芯存在产业链配套关系,不能简单视作直接竞争对手。
因此,综合财务排名可以帮助判断经营效率,真正解释展芯盈利水平的仍是其产品结构与成本形成机制。
两类产品支撑高毛利
展芯的核心业务包括高可靠集成电路和微模块。前者主要实现电源转换、稳压及负载控制等功能,后者借助三维堆叠先进封装,将多种器件集成为小型化模块。
招股意向书显示,2023年至2025年,公司集成电路平均售价持续下降,但毛利率在2024年回落后重新恢复。
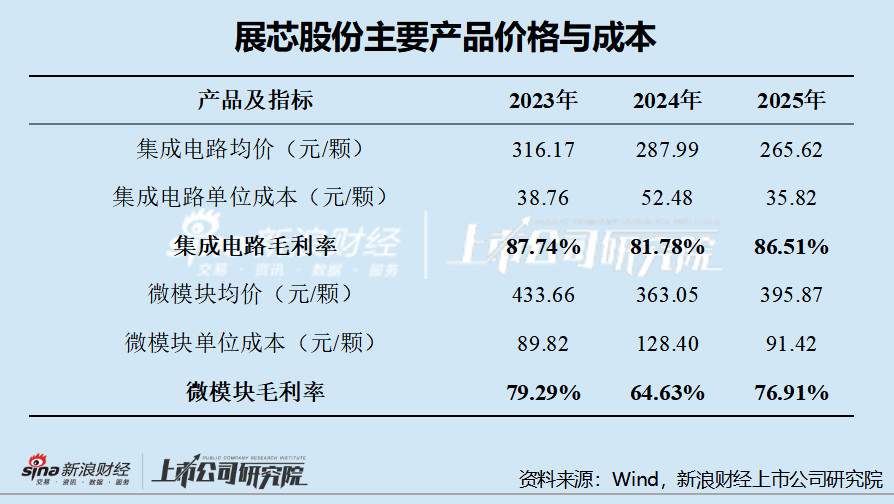
2025年,集成电路销量同比增长47.64%,微模块销量增长67.99%。销售规模扩大、产品结构变化及单位成本下降,共同推动综合毛利率恢复至80.81%。
这一变化说明,展芯既有技术附加值形成的盈利基础,也能从销量扩大中获得一定规模效应。
2026年上半年,两项业务表现出现分化。
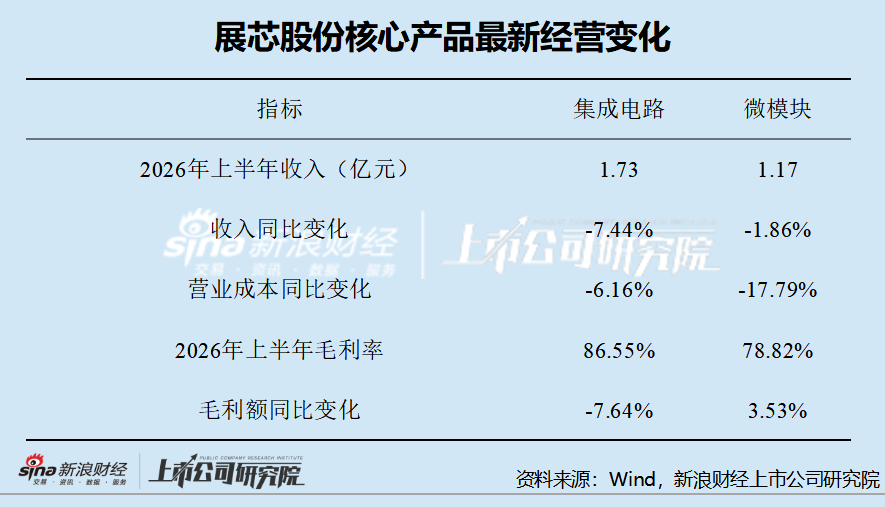
其中,微模块收入小幅下降,但营业成本下降幅度更大,毛利额实现增长。这为公司先进封装产品的成本改善能力提供了财务证据。
展芯的晶圆制造、主要封装加工由外部供应商完成,自身则集中于芯片设计、封装设计和可靠性测试。
2025年第一大晶圆供应商及第一大封装供应商的采购占比分别达到87.89%、93.51%。
专业化分工有助于降低重资产投入,也使产品成本和交付质量与主要供应商合作密切相关。公司持续推进自主测试能力建设,有望增强质量控制和交付保障,但具体成本收益仍需在后续经营中体现。
客户覆盖扩大后的销售深度
展芯已形成较广泛的军工电子客户网络。
2023年至2025年,合作客户数量持续增加。
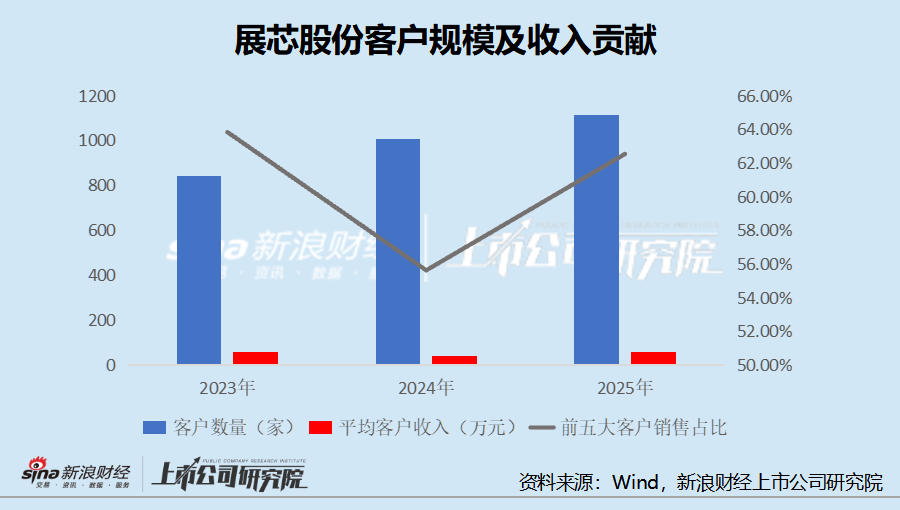
客户数量增长扩大了产品触达范围,但收入贡献仍具有一定集中度。2025年前五大客户贡献62.52%的收入,其中中国电科集团和航空工业集团分别贡献29.29%和14.29%。
这与军工电子产业链的客户组织结构有关。不同研究所、配套单位可能属于同一集团体系,集团客户的规模化采购对公司收入具有较大影响。
2024年,公司客户数量增加而平均客户收入下降。2025年,随着部分延后订单集中交付,平均客户收入恢复至57.38万元。
客户覆盖是产品销售的基础,持续扩大单客采购规模,则更直接关系到收入增长。
现金回收与销售扩张
2026年上半年,展芯经营现金流净额达到2.28亿元,而上年同期接近于零。2026年前三季度经营现金流净额进一步增至2.42亿元。
回款改善为研发投入和测试能力扩张提供了资金支持。
同期,公司加强了应收票据及应收款项的结算和催收。上半年信用减值损失由上年同期的负0.21亿元改善至正0.06亿元,对当期利润增长形成积极影响。
不过,应收账款内部结构呈现不同变化。2026年6月末,公司一年以上应收账款占比由2025年末的25.08%升至32.72%。截至9月末,应收账款账面价值仍高于年初。
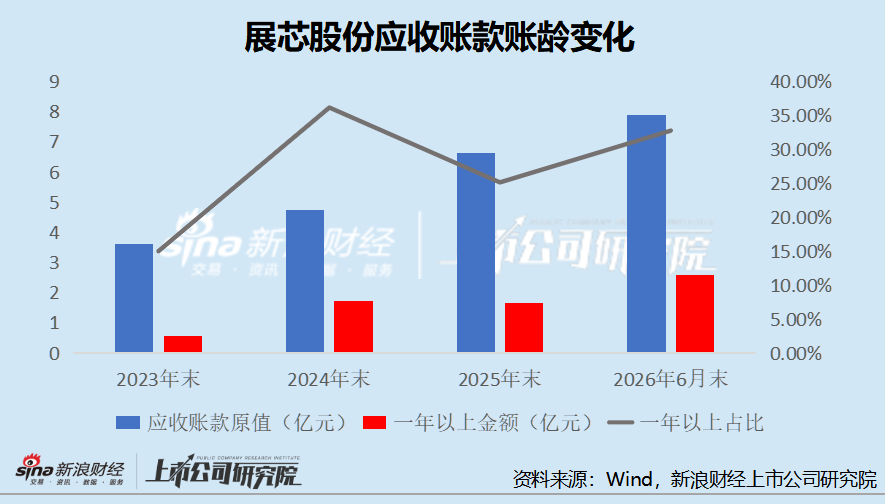
由于军工客户结算涉及拨款和审批周期,不能仅凭账龄变化判断客户信用状况。后续仍需结合票据兑付、账龄迁移及新订单回款观察。
现金流改善已经形成积极变化,而其持续性仍取决于新增销售与资金回收能否更紧密衔接。
细分竞争位置与产品延伸
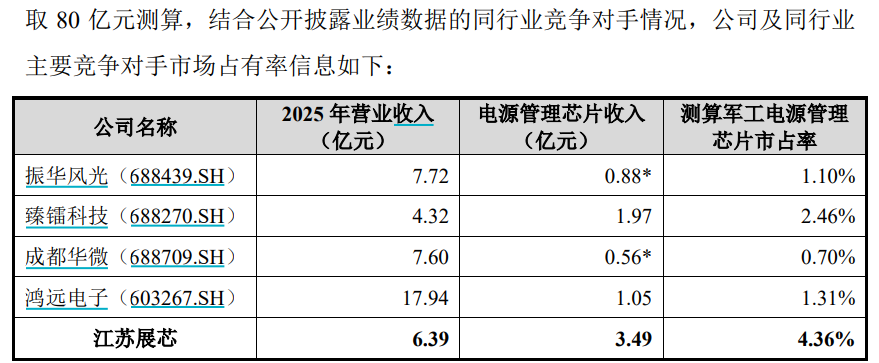
展芯在招股意向书中,以2025年国内军规级电源管理芯片市场规模80.00亿元为假设,测算自身市场份额为4.36%。在其列示的五家相关企业样本中,展芯电源管理芯片收入规模处于前列。
未来,公司计划进一步拓展信号链芯片及高集成度微模块业务,同时推进研发中心和测试中心建设。
2026年前三季度,展芯研发费用达到0.93亿元,同比增长16.95%,在建工程较年初增长112.11%。
持续投入将为产品系列化提供条件,也需要后续批量销售形成支撑。
展芯已经通过高可靠电源管理产品形成较强的盈利基础,并建立起较广泛的客户覆盖。随着研发品类扩充和测试能力提升,能够延续这一优势的关键,是既有客户采购深度与新产品批量销售规模的持续增长。
高毛利率体现了展芯当前的产品价值,规模化销售及现金回收能力则将进一步决定这种价值的持续性。
