国泰君安期货:时隔一年,黄金再次向下破位
国泰君安期货市场分析师 张驰宁 Z0020302
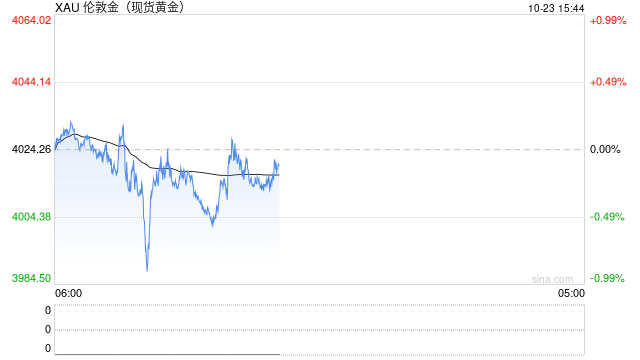
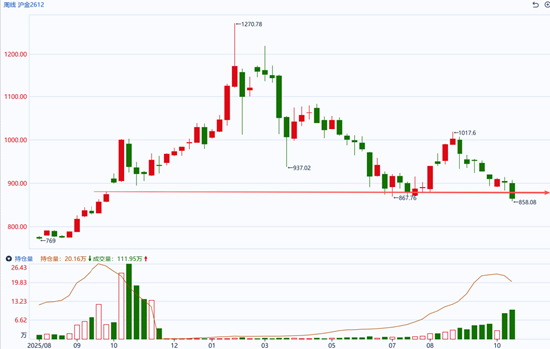
历时近三个月,黄金期货主力合约于今日盘中完成阶段性低点下破,走出近一年来的新低。
用多维视角思考,为何近期的黄金在走弱?
【1、实际利率视角】
远期实际利率 ≈ 长期政策利率预期 - 通胀预期
l 现状:地缘升温推高油价,美国就业未见持续走弱、经济具备韧性。
l 传导链:
高通胀叠加经济韧性 → 支撑长期政策利率维持高位 → 市场对政策利率预期定价更敏感 → 等式被减项可能抬升 → 远期实际利率存在上行风险 → 金价受到压制
【2、通胀扩散迹象】
l 在9月FOMC会后发布会中,沃什曾作如下表态:
“We cannot affect any individual price, whether it be oil prices, whether it be foodstuffs at the grocery store. But what we can do, and will do, is ensure that any change in relative prices don’t broaden out, don’t have second- and third-order effects in the economy. That’s what we’re tasked to do, and that’s what we will do...”
翻译:
“我们无法影响任何单一商品价格,无论是油价还是食品价格。但我们能够且将会确保,相对价格的变动不会向外扩散,不会在经济中产生二阶、三阶效应。这是我们的职责,也是我们将要落实的事。”
当下最新一期的美国CPI分项中:
医疗:环比 + 0.1%,8 月 - 0.2%,由负转正反弹
教育:环比 + 0.6%,延续上涨
通讯:环比 - 0.2%,8 月 + 2.3%,是回落项,不再是拉动项
新增上涨:机票、休闲、服装、二手车同步抬升
(数据来源:BLS 美国劳工统计局)
在最新一期CPI数据中,通胀从前期核心主驱动通讯,疑似扩散至医疗、教育、机票、休闲等多个核心服务分项。
l 传导链:
美联储难直接控制能源冲击 → 核心底线是遏制通胀向更广领域扩散 → 若核心CPI多个分项环比涨幅持续走阔 → 通胀扩散风险提升 → 美联储将维持高利率甚至进一步收紧利率
【3、避险偏好转向美债与美元】
高利率环境下避险资金在资产选择上出现分化:
美债与美元兼具避险属性与明确的高息收益,成为避险资金的优先配置方向;
而黄金是零息资产,高利率本身就抬升了其持有机会成本。与此同时,资金涌入美元资产推升美元指数,又从计价端进一步压制金价,最终形成“美元、美债同步走强,黄金承压” 的格局。
截稿时间:2026年10月23日11点40分
免责声明:
投资者须注意市场风险。本点评所有内容在任何情况下均不构成对任何人的投资建议,仅用于交流学习,投资者据此做出的任何投资的一切后果由投资者个人承担。在任何情况下,国泰君安期货有限公司(下称“本公司”)、本公司员工或者关联机构不承诺投资者一定获利,不对任何人因使用本文中的任何内容所引致的任何损失负任何责任。本点评的内容来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。对点评中涉及的具体交易规则以交易所公布的内容为准,请投资者密切关注交易所对交易规则的调整,本公司对此不承担任何责任。本点评版权仅为本公司所有,未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。