中信建投期货:10月9日能化早报
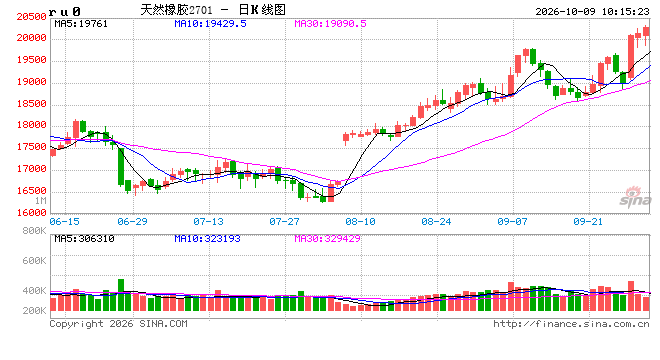
橡胶:节前震荡格局延续
周四,国产全乳胶19700元/吨,环比上日上涨100元/吨;泰国20号混合胶19280元/吨,环比上日上涨60元/吨。
原料端:昨日泰国胶水报收86.50泰铢/公斤,环比上日上涨3.50泰铢/公斤,泰国杯胶报收79.50泰铢/公斤,环比上日上涨3.50泰铢/公斤;云南胶水报收17.9元/公斤,环比上日上涨0.3元/公斤;海南胶水报收16.8元/公斤,环比上日上涨0.1元/公斤。
截至2026年9月27日,中国天然橡胶社会库存109.6万吨,环比下降1.3万吨,降幅1.2%。中国深色胶社会总库存为73.7万吨,环比下降1.7%。其中青岛现货库存降1.7%;云南增0.3%;越南10增18%;NR库存小计环比降35%。中国浅色胶社会总库存为35.9万
吨,环比降0.16%。其中老全乳胶环比降1%,3L环比降0.3%,RU库存小计增0.7%。
观点:国庆假期期间海外市场持续走强,预计假期归来RU&NR合约短期仍偏强。由于本轮冲高行情下平衡表未有明显的变化,随着行情走高,回调风险或上升。而随着泰国等东南亚逐步走向相对稳定的旺产季,即将迎来需求侧对与当下定价的验证。若行情出现回调,或是参与未来向上行情风险偏低的选择;若行情未出现调整,即当下RU在19000-20000元/吨的定价能够持续整个东南亚旺产季,那么即使19000-20000元/吨的定价下行风险或也有限。
(蔡文杰 期货交易咨询从业信息:Z0022568,仅供参考)
PX:
供需面供稳需减。中国行业负荷环比增加0.1pct至77.7%,处于五年同期中性水平,亚洲PX行业负荷环比减少2.6pct 至 65.5%。此轮检修结束后,年内大部分企业的计划内检修都将完成,10月供给量预计增加,但由于大部分装置已陆续恢复,预期内重启基本完成,未来增量较为有限。需求端,从检修计划来看,PTA负荷预计维持稳定,继续提负空间较为有限。10月PX预计呈现供需紧平衡状态。尽管美国墨西哥湾飓风导致石油生产削减,但昨夜美国总统特朗普表示,美国正在与伊朗进行富有成效的会谈,绝不会在11月3日美国国会中期选举前攻击伊朗,同时,伊朗目前正在审查美方关于“七日内重开霍尔木兹海峡”的提议,并将在几天内作出答复。布伦特原油价格冲高后回落,目前在 104 美元/桶附近徘徊。美伊核心利益分歧较大,短期内难以取得突破,谈判预计将漫长而艰难。当前更关键的是霍尔木兹海峡能否恢复实际通航,尤其是能否实现公开、稳定的通航。在“暗航维持供应、高成本支撑溢价”的背景下,油价下行空间有限,短期中枢仍有支撑。综合来看,低库存叠加成本持续走强,是能化板块表现强势的核心原因。昨日,化工品本应整体高开补涨,但实际开盘价低于预期,开盘后随即补涨,其中9月底存在补空行为的品种表现尤为突出。短期来看,油价支撑仍存,PX 11月主力合约预计将随油价转为高位震荡,支撑区域9300-9500。PX 11-1价差可逢低滚动正套。产业客户可进行阶段性卖出套期保值。
相关市场消息(消息来源:化纤信息网)
装置:扬子石化89万吨5月中附近陆续停车检修,54万吨9.27重启,10月下旬重启另外一条线,浙江石化一条200 万吨10月初停车,重启时间未定。变动装置涉及全国产能占比6.6%。亚洲装置方面,韩国Yeosu GS 40万吨9 月底停车检修45天左右计划,同期其他装置提负,韩国incheon SKGC 130万吨10月初停车检修45天左右。变动装置涉及全球产能占比2.1%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PTA:
供需面供减需稳。受国庆期间独山能源、嘉兴石化停车影响,PTA行业负荷环比减少4.6pct至70.9%,处于五年同期低位,库存持续低位,现货基差表现强势。需求端,随着天气转凉存在阶段性修复预期,江浙地区综合开机率预计整体回升,近期季节性订单或陆续下达,需关注下游10月中旬备货情况。预计10月PTA累库速度将加快。综合来看,上游原料低库存、现货偏紧对近端价格形成支撑,市场整体呈现近强远弱格局。短期来看,油价支撑仍存,PTA 1月主力合约预计将随油价转为高位震荡,支撑区域6300-6500。TA11-1价差可逢低滚动正套。
相关市场消息(消息来源:化纤信息网)
PTA 装置:逸盛海南250万吨6.4起停车,7.4附近重启,9月中下降负至9成,10月初降至8成,英力士125万吨9.24 停车,9.27 恢复,目前正常运行,三房巷320万吨负荷8成附近,嘉兴石化150万吨10.6晚停车,恢复待定,嘉通能源300万吨9.27附近降负至5成,月底恢复,目前正常运行,独山能源250万吨9.22因故停车,9.25 附近恢复,目前正常运行,独山能源4#300万吨10月初停车检修,重启待定,中泰石化120万吨9月中上停车,9.22出产品,目前负荷已经提满。变动装置涉及全国产能占比19.7%。
聚酯装置:泉迪长丝15万吨9月底检修,百宏长丝33万吨9月中旬检修,10月上旬重启。变动装置涉及全国产能占比0.5%。
产销:江浙涤丝周四产销整体放量,至下午3点半附近平均产销估算在320%附近。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
EG:
供需面供减需稳。国内方面,乙二醇行业负荷环减少1.2pct至79.2%,其中,合成气制负荷环比减少1.2pct至87.6%。10 月合成气制装置中仅神华榆林有检修计划,合成气制产量较此前预期明显上修,需关注鑫润能源等此前长期停车后重启的装置。预计10 月乙二醇将转为累库。综合来看,乙二醇市场博弈的核心在于交割货源是否充足、流动性是否充裕。从9月下旬仓单持续增加,到10月国内供应高位、下游旺季不旺导致供需转为累库,这些都在一定程度上表明,乙二醇货源已不再像前期那样因进口依存度高而紧张。新主力EG11合约自身供需驱动偏弱,压力区间在5500-5600。可尝试EG 1-5价差反套。风险偏好较高的投资者,可轻仓尝试空单,博弈油价继续走强概率下降。
相关市场消息(消息来源:化纤信息网)
库存:华东部分主港地区MEG港口库存约在13万吨附近,环比上期增加8.3%。
装置:油制方面,富德能源50万吨9.19起停车,具体重启时间尚未确定;合成气制方面,新疆天业(三期)60万吨负荷提升,鑫润能源40万吨长停装置重启,目前一条线运行中,红四方30万吨单线运行中,预计本周内恢复正常,天盈(天然气原料)15万吨运行中,美锦30万吨负荷提升,榆能化学40万吨检修结束,负荷提升,畅亿20万吨运行中,初步计划10月底前后检修。变动装置涉及全国产能占比9.4%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PF:
供需面供需双减。供应端,短纤负荷环比减少1.5pct至61.0%,后期部分工厂可能进一步减产,随着供应端持续收缩,负荷仍有下滑趋势,但短纤加工差继续下降空间有限。需求方面,随着传统旺季临近,需求存在好转预期,但下游实际跟进力度仍显有限。综合来看,短纤减产增多,供需面环比将有所改善。短期油价支撑仍存,PF 11 月合约预计震荡运行,支撑区域8300-8500。
相关市场消息(消息来源:化纤信息网)
产销:周四直纺涤短工厂销售好转,截止下午3:00附近,平均产销115%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PR:
供需面供稳需减。供应端,瓶片行业负荷环比减少0.1pct至57.2%,处于五年低位,10月产量预计创年内新低,装置计划外减产力度或进一步加大,但供应端实际收缩只能延缓现货加工差被进一步压缩的节奏。需求端,国内旺季订单采购已基本结束,饮料等行业逐步进入传统消费淡季,需求支撑有所减弱。综合来看,供应端主动减产持续,瓶片基本面预计边际改善。短期油价支撑仍存,PR 11月主力合约预计震荡运行,支撑区8300-8500。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
纯碱:
周四纯碱期货冲高回落,现货价格下跌,沙河重碱报价953元/吨(-23)。
周四商品市场涨跌互现,市场情绪较差。上周纯碱检修减少,产量环比增加3.4万吨至70.3万吨。徐州丰成月初开始检修,预计检修30天;博源化工一期今日开始检修。近期纯碱下游需求疲软,中下游采购积极性一般,最新碱厂库存环比上周四增加1.9万吨至177.9万吨,最新交割库库存较前一周增加0.7至56.3万吨。上周浮法玻璃、光伏玻璃产线无变动。近期浮法玻璃与光伏玻璃日熔量之和下降,重碱需求弱势,轻碱需求弱稳,中下游采购积极性偏弱。8月纯碱进口降至0.05万吨,出口略升至28.46万吨。宏观方面,近期国内房地产销售数据环比下降,接近去年同期水平;国外宏观影响偏中性(美元指数下跌);国内宏观偏利空(地产行业延续下行、内需弱势)。综合来看,短期纯碱需求弱势,供应下滑提供短期支撑,暂时维持震荡。仓单方面,周四纯碱仓单增加187张至3300张。
短期纯碱期价震荡运行,空单暂时减仓,SA2701日内参考980-1020区间。
(胡鹏 期货交易咨询从业信息:Z0019445,仅供参考)
玻璃:
周四玻璃期货大幅下跌,现货价格持稳至下跌,华北玻璃市场价960元/吨(-10),华中玻璃市场价1010元/吨(+0)。沙河产销率143%,湖北产销率118%,产销率上升。
短期玻璃基本面供需双弱,预期悲观。上周玻璃开工率、产量环比持稳,下游采购积极性偏低,库存环比上升,最新玻璃库存环比增加13.5万吨至365.9万吨,同比增加16.5%。上周浮法玻璃产线无变动。近期玻璃日熔量窄幅波动,最新在产日熔量为142315T/D,同比下降约 11.8%。1-8 月国内房屋竣工面积同比下降23.7%(降幅略扩大),近期房地产销售数据环比下降,接近去年同期水平,最新(9月下旬)玻璃深加工订单数量环比减少0.1天至10.0天,同比下降9.2%。短期玻璃供应窄幅波动,旺季需求表现不及预期,市场预期悲观。当前估值偏低,继续关注供应端变动情况。
短期玻璃期价偏弱震荡,FG2701日内参考860-890。
(胡鹏 期货交易咨询从业信息:Z0019445,仅供参考)
聚烯烃:油价托底,短期不宜追高
供应端检修损失维持高位——PE开工约78.1%、PP开工约66.2%,同比低位,扬子石化重启失败、齐鲁石化多数停车、海南乙烯检修。库存端产业链库存同比偏低,但两油库存高于五年同期均值,节后预计回升至79万吨、面临集中去库压力。需求端“银十”成色不足:塑编40%、BOPP 45%、注塑48%开工均处低位,农膜订单收尾,下游高价抵触、刚需为主。大基差+强Back是现货偏紧的定价体现,节后基差能否守住取决于现货跟涨力度。
观点:短期高开后高位宽幅震荡,PP 强于 L——成本与低库存托底、节后累库与弱需求压顶,PP2701 参考8800-10000 元/吨、L2701参考8200-9400元/吨,追高风险较大,关注两油去库斜率、Brent 100美元关口与下游复工节奏。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
烧碱:
烧碱主力SH2611合约日度下跌1元/吨至1804元/吨,山东地区32%离子膜碱主流成交价格605-720 元/吨,较上一工作日均价稳定。当地下游某大型氧化铝工厂液碱采购价格执行570元/吨。液碱山东地区50%离子膜碱主流成交价格970-1030元/吨,较上一工作日均价下调10元/吨。山东需求不温不火,下游接货积极性一般,节内供需变动不大,32%液碱价格稳定;50%液碱需求一般,氯碱企业有一定出货压力,市场价格稳中有降。
节前“供应高位+需求转弱+库存累积”三重压制在节中全部延续:“装置连产+物流受限+下游停工”表现为假期被动累库兑现;氧化铝国内过剩未解,非铝需求中性。节后偏弱震荡,支撑仅来自节后检修、华北氧化铝补库预期与盘面深贴水,短期低位震荡运行为主。
策略:底部低波动震荡,主力SH2611参考价格区间1750-2000元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
PVC:
截至2026年10月8日日盘收盘,PVC主力V2701合约日度下跌84元/吨至4915元/吨。
节前“深度亏损→被动减产→库存去化”与“高库存+弱需求”的拉锯主逻辑延续,但结构生变:节中电石出厂价超预期下调至2500–2550元/吨,节后首日乌海电石价格继续下调至2425元/吨,焦炭首轮提降100元/吨落地且预计再降2–3轮,兰炭回落预期40–50元/吨,电石法成本托底边际转弱;而布油维持强势,乙烯法亏损加深,油系支撑仍强——成本端“油强煤弱”分化,警惕节后累库后的高位兑现。
策略:宽幅震荡,主力V2701参考价格区间4600-5000元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
原油:
隔夜国际油价回落,布伦特11合约跌1.47%,WTI11合约跌2.31%。据悉沙特东西管道已经重启,并已非正式通知部分亚洲炼厂很快可恢复自沙特西岸港口的装船,沙特出口恢复缓解市场对现实端的供应担忧。此外,昨日伊朗外长与美国总统特使在纽约会晤后美方评价积极,特朗普亦表示不排除在 11 月中期选举后与伊朗达成结束冲突的协议,总体来看地缘风险有限缓和。7月以来受霍尔木兹海峡暗流增加的影响,海峡原油通行量恢复至冲突前的50%左右,若美伊协议出现实质性突破、海峡通行量进一步恢复,考虑到目前波斯湾内浮仓库存及全球库存水平远低于6月美伊谅解备忘录达成时,预计布伦特下跌目标位在80-85美元/桶相左右;而在地缘风险有限降级的背景下,布伦特仍将维持90-100美元/桶的高位震荡行情。
操作策略:观望
(高明宇 期货交易咨询从业信息:Z0023613)
燃料油&低硫燃料油:
昨日新加坡高低硫燃料油现货升水分别回落1.6美元/吨、0.24美元/吨,原油下跌后高低硫裂解价差延续走强。昨日关于沙特东西管道重启、西岸出口即将恢复的报道缓解油市供应担忧,尽管沙特西岸港口的燃料油直接出口极少。在地缘风险有限降级的背景下,预计燃料油跟随原油震荡偏弱为主,在霍尔木兹海峡流量实质性恢复前进一步下跌空间亦受限。
操作策略:低硫燃料油裂解价差多单持有
(高明宇 期货交易咨询从业信息:Z0023613)