

华尔街忌惮贝森特再次出招遏制收益率 本周五可能获得关键线索
美国财政部长斯科特·贝森特8月出人意料扩大旧券回购规模的决定曾令一些华尔街交易员措手不及,他们如今正在为财政部可能采取更多主动干预措施做准备。随着财政部准备在11月份发布最新的债务管理计划,市场本周五或许会获得关键线索。
贝森特所谓的“财政部扭曲操作”,是对美国国债收益率大幅攀升的回应。借贷成本上升一直是特朗普政府的一大痛点,政府此前承诺要压低融资成本,而这项操作最初也确实产生了一定效果。但贝森特以这种方式介入,也实际上打破了美国财政部数十年来奉行的“定期且可预测”原则,也就是通过稳定、可预期的发债操作来实现长期最低融资成本。
从宏观层面看,此举引发了争论:这种调整由于增加了政策不确定性,是否反而可能加剧市场波动。从更实际的角度看,它也让华尔街开始警惕财政部在11月下一次季度再融资公告中进一步采取主动措施的可能性。该公告将在中期选举后的第二天公布。
本周五,主要国债一级交易商将在再融资公告前收到财政部的一份调查问卷。市场人士认为,问卷内容本身可能成为观察贝森特政策倾向的一种“罗夏墨迹测试”。
摩根士丹利投资管理广泛市场固定收益主管Vishal Khanduja表示:“你已经向市场表明,这样的收益率水平是有问题的。因此我们认为,接下来的两次再融资公告将至关重要,尤其是11月那次,正好紧接中期选举。”
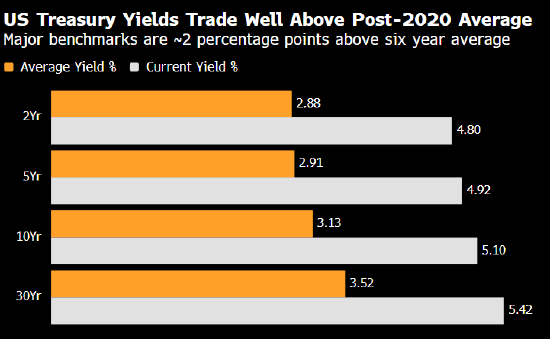
摩根士丹利策略师Martin Tobias表示,财政部有几种选择。最常规的做法是维持现状,至少未来几个季度保持目前的国债拍卖规模,同时不改变前瞻指引,就像8月所做的那样。另一种选择是调整发行指引,排除增加较长期国债发行规模,而将增发重点放在2年至7年期品种。
还有一种最不常规的选择,就是明确财政部可接受的短期国库券占比上限。尽管短期国库券发行占比不断上升,财政部官员从未明确说明愿意容忍多高的比例。
Columbia Threadneedle Investments投资组合经理Ed Al-Hussainy表示,从纳税人的角度看,最佳选择是更多依靠5年期附近期限来为政府融资,而不是把期限拉长至30年。
他说:“如果你的目标是阻止收益率继续上升,那你就必须真正拿出一些有创意的办法。”
美国财政部代表没有立即回应置评请求。
