长光华芯跌停 谁在为高估值买单
出品:新浪财经上市公司研究院
作者:杳
核心观点:长光华芯光通信芯片业务收入快速增长,但其毛利贡献明显低于收入贡献。重要股东此前减持,融资资金在9月下旬快速收缩,公司高估值与盈利兑现之间的矛盾逐渐显现。
10月8日,长光华芯以231.76元跌停收盘,单日下跌20.00%,成交额29.98亿元。相比9月21日362.23元的收盘价,短短数个交易日,其股价累计下跌36.02%,市值缩水约230亿元。
跌停当天,长光华芯龙虎榜出现两家机构专用卖出席位,合计净卖出3.77亿元,沪股通席位净卖出1.34亿元。但将时间拉长,资金撤退的迹象早在国庆假期前就已显现。
市场将此次下跌与美国可能收紧中国光模块采购限制、光芯片降价传闻联系起来。然而,前者尚未形成正式监管规则,后者亦未得到相关上市公司证实。
公开信息所能确认的,是长光华芯此前已经存在的股东减持、融资资金快速收缩,以及高速增长的光通信业务尚未贡献与其市场预期相称的利润。
大宗减持背后的筹码转移
今年以来,长光华芯的重要股东持续减持。
公司4月8日披露,第一大股东苏州华丰通过大宗交易减持280.91万股,占公司总股本的1.59%,相关减持计划实施完毕。此前,第二大股东苏州英镭及部分董事、高级管理人员也实施了减持。
值得关注的是,4月1日,长光华芯发生48笔大宗交易,合计成交163.94万股,成交金额2.70亿元,统一成交价格为164.80元,较当日收盘价折价27.46%。
大宗交易记录显示,2026年3月2日至4月1日,长光华芯累计发生102笔大宗交易,成交280.91万股,卖方均为中金财富证券苏州苏绣路营业部。同期成交数量与公司4月8日公告披露的第一大股东苏州华丰减持数量一致,构成了较强的交易匹配线索。但公开营业部信息无法直接识别最终交易账户。
按照上交所减持规则,大股东通过大宗交易减持的,受让方在受让后六个月内不得减持所受让股份。由此,部分4月初受让股份的限制转让期限可能在国庆假期前后届满。
以10月8日231.76元的收盘价计算,相较4月1日164.80元的大宗交易价格,仍存在40.63%的账面价差。即便经历大幅下跌,相关受让股份仍具有可观的潜在获利空间。
不过,存在获利兑现动机,不等于已经发生集中卖出。
公开龙虎榜只能识别证券营业部或匿名机构席位,无法穿透最终交易账户。目前尚无证据证明4月大宗交易的受让方,就是10月8日的主要卖出力量。
第一大股东减持已在数月前完成,也不能据此推断其提前获知了不利信息。但可以确认,长光华芯的股权筹码在此轮下跌之前,已经经历了一次较大规模的转移。
杠杆资金快速撤退 机构卖压并非个案
相比大宗交易接盘方的去向,融资资金变化提供了更直接的交易证据。
相关数据显示,9月21日,长光华芯单日融资净买入4.41亿元,融资余额升至31.98亿元,占当日流通市值的5.01%。随后,融资交易迅速反转。
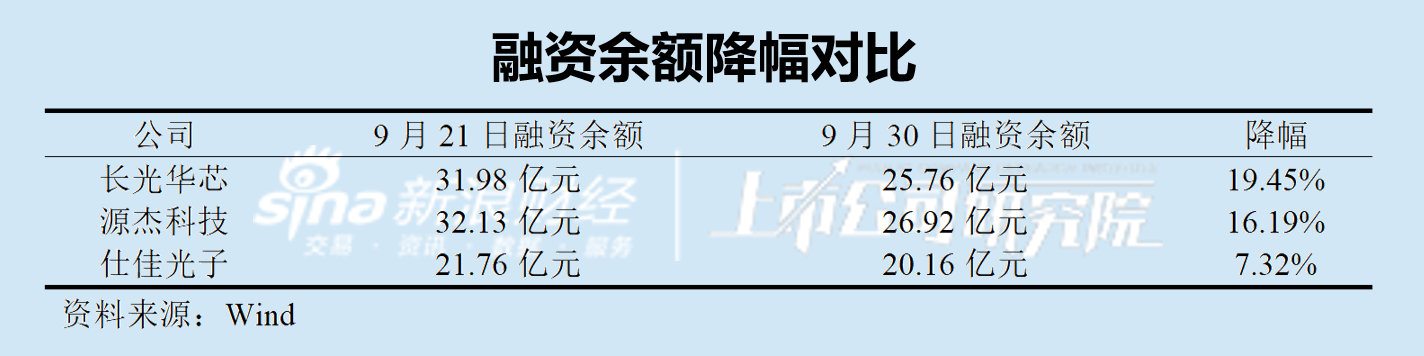
9月22日至30日,长光华芯融资余额降至25.76亿元,较9月21日减少19.45%。其中,9月28日单日融资净偿还3.56亿元,当日股价下跌12.09%。
这意味着,国庆期间出现的政策传闻并非资金撤退的唯一时间起点。部分杠杆资金在此前已开始降低敞口。不过,融资偿还包含主动还款、卖券还款及强制平仓等情形,不能直接解释为机构主动出逃。
更值得注意的是,这并非长光华芯独有的资金变化。
对源杰科技、仕佳光子同期交易数据进行比较,9月21日至30日,两家公司融资余额分别下降16.19%和7.32%,均出现去杠杆迹象。
10月8日,源杰科技同样跌停,仕佳光子下跌17.40%。三家公司龙虎榜上榜机构席位净卖出额分别为14.36亿元、3.77亿元和3.34亿元,其中源杰科技的机构卖压明显高于长光华芯。
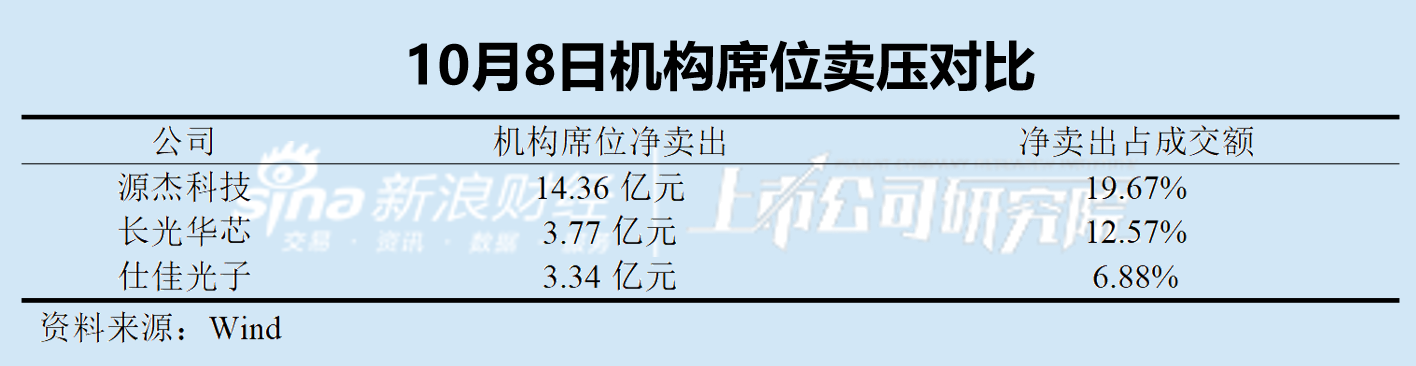
行业同步下跌和机构集中卖出,削弱了将长光华芯跌停单独归因于个别股东或特殊资本操作的解释力。
但长光华芯此前融资资金相对拥挤,融资余额降幅较大,使其在行业风险集中释放时承受了更强的交易压力。
光通信业务增长 利润尚未跟上
资金撤退能够解释股价下跌的强度,却不足以解释此前高估值为什么变得脆弱。
答案的一部分藏在公司半年报中。
2026年上半年,长光华芯实现营业收入3.91亿元,同比增长82.67%;归母净利润3033.78万元,同比增长238.04%。单看这两项指标,公司正处于业绩快速增长阶段。
然而,扣除非经常性损益后,公司上半年仍亏损1038.44万元。
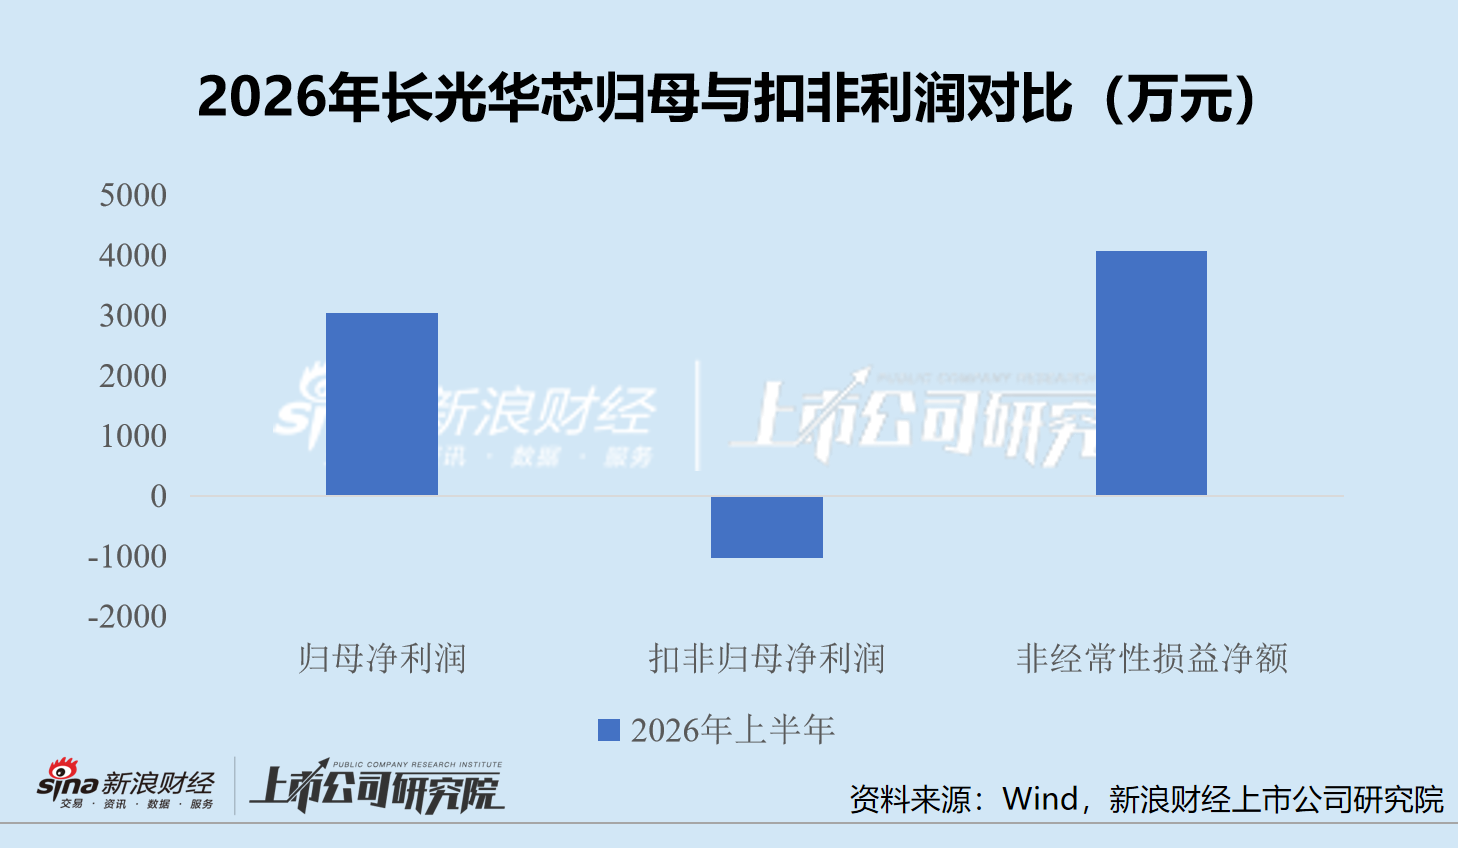
同期非经常性损益达到4072.22万元,超过归母净利润规模。公司亦在半年报中解释,利润增长部分来自投资的光子基金估值增加带来的收益。
利润结构之外,更值得关注的是新业务的盈利能力。
上半年,长光华芯光通信芯片收入达到1.66亿元,占公司营业收入的42.54%,已成为重要的收入增长来源。但根据半年报披露的收入和成本计算,该业务毛利率仅约10.93%,贡献的毛利约1818.67万元,占公司整体毛利的比例仅约18.53%。
换言之,光通信芯片贡献了超过四成收入,却只贡献不到两成毛利。
2025年,该业务毛利率为9.08%。虽然今年上半年有所改善,但仍处于较低水平。随着低毛利业务占比扩大,公司上半年综合毛利率降至25.10%,同比下降8.16个百分点。
现金流也尚未体现出相应的增长质量。
2026年上半年,长光华芯经营活动现金流净额为-1.57亿元。截至6月末,应收账款达到2.38亿元,存货达到2.52亿元,分别较年初增长54.68%和39.89%。
公司解释,经营现金流流出扩大主要与光通信业务增长、存货备货和采购支出增加有关。这符合业务扩张阶段的资金投入特征,不能直接认定经营恶化。但在市场给予较高成长估值的情况下,收入何时转化为稳定利润和经营现金流,已经成为无法回避的问题。
截至10月8日,即便股价大幅回落,长光华芯总市值仍约408.55亿元。相对于当前的扣非盈利规模,投资者支付的仍主要是未来利润的价格。
市场重新审视增长的质量
10月8日前后,市场流传高速光芯片降价及美国监管政策可能收紧的消息。
据公开媒体报道,长光华芯表示未收到光芯片降价相关消息。对于摩根士丹利涉及美国联邦通信委员会潜在限制措施的研究,公司亦指出相关内容尚非正式成文法规,实际影响仍存在不确定性。
因此,目前不足以认定光芯片价格已经进入下行周期,更不能认定公司海外市场机会已经发生实质性变化。
但消息真实性与股价反应强度并不必然一致。
对于盈利已经充分兑现的企业,远期政策不确定性可能主要影响估值折现率;对于利润尚未兑现、估值高度依赖未来成长的企业,同样的不确定性可能直接动摇市场对远期利润的定价。
长光华芯显然更接近后者。
此前,公司股东减持、折价大宗交易和融资盘快速扩张,分别反映出不同投资者的交易选择。当行业风险偏好转向,前期累积的高估值与杠杆仓位又进一步加大了价格波动。
现有公开证据不能证明存在内幕交易、联合操纵或大宗交易接盘方集中出货。也无法确认此次机构卖出意味着长期看空光通信行业。
但能够确认的是,长光华芯股价所承载的利润预期,明显高于目前已经实现的盈利水平。
