全球前十唯一中国面孔,法特迪带着一张“椅子”闯关创业板?
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:翠鸟资本
文|翠鸟资本
9月23日,深交所官网挂出苏州法特迪科技股份有限公司(下称“法特迪”)更新后的招股说明书申报稿和首轮问询回复。
6月30日获受理、7月中旬进入问询,这家公司的创业板IPO推进得不算慢。保荐机构是中信证券,拟公开发行不超过1300万股,募资18.04亿元。
法特迪这个名字很陌生,但在封测圈子里,它有个拿得出手的头衔:按Yole统计,2025年全球半导体测试座行业第十名,前十里唯一一家中国境内企业,中国大陆市场排名第一,还是国家级专精特新重点“小巨人”。
公司要回答的问题是:这门生意好不好做,以及好不好赚,能做多久。
一张“椅子”的生意
先解释测试座是什么。
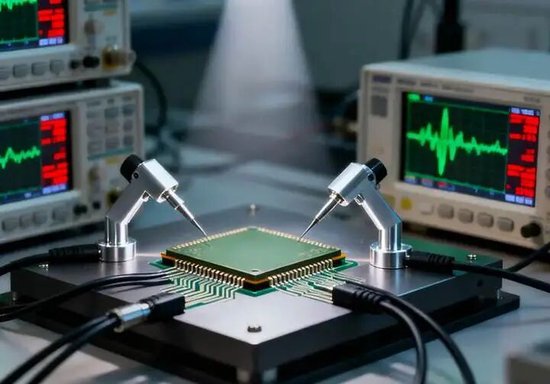
一颗芯片走完设计、流片、封装,到装进手机、显卡或者汽车之前,必须过一道“体检”:电性测试、老化测试、高低温可靠性测试。体检时芯片不直接接触仪器,而是放进一个测试座里——测试机通过座上密布的探针和触点给芯片发信号、读反馈,判断它合不合格、性能排第几档。
这个座子要在高温下不变形、高频信号传输不失真、几万次插拔不能坏,而且是耗材,测一批换一批。芯片卖得越多,座子消耗得越快。
法特迪做的就是这张“椅子”,客户名单铺开是封测行业的半壁江山:日月光、长电科技、通富微电、华天科技、伟测科技都在其中。
市场盘子不算大。
Frost & Sullivan预计,全球半导体封装测试消耗型硬件市场规模将从2026年的332.3亿元增至2030年的448.8亿元,中国大陆市场同期从61.1亿元增至87.7亿元。但位置卡得刁钻——GPU、CPU、SoC这些高性能芯片的测试环节,长期被日本Yamaichi、Enplas和中国台湾WinWay把持,国产替代的门缝刚被撬开。
增长是怎么来的?
账面上的法特迪很好看。
2023-2025年,营收从2.25亿元涨到5.44亿元,年复合增速55%;归母净利润从3831.75万元涨到1.32亿元,复合增速85%。2026年上半年实现营业收入4.4亿元、净利润1.3亿元,半年利润已接近去年全年。
拆开看,增长几乎全压在一个产品上:老化测试座。
老化测试(Burn-in),是把芯片放进高温高负载环境里“烤”几十个小时,提前筛掉早期失效颗粒。
报告期三年,法特迪老化测试座的收入从5116.33万元飙到2.99亿元,占主营收入比重从22.7%抬到54.95%;2026年上半年,这块收入2.94亿元——半年干了去年全年的量,占比升到66.79%。
价格涨得比量更凶。
老化测试座的平均单价从2023年的1530.64元/套,涨到2026年上半年的5648.91元/套,两年半翻了近三倍,光2024年一年就涨了168.57%。
支撑涨价的是AI。
芯片单颗价值量越高、功耗越大,客户越不敢在测试环节省钱。
招股书显示,具备独立温控功能的高价值产品2025年销量占比已达66.09%——测试座正从一个标准连接件,变成带温控、散热能力的定制化系统,单套价值量自然水涨船高。
毛利率跟着起飞:老化测试座毛利率从2023年的15.69%爬到2025年的33.29%,2026年上半年冲到42.63%,直接把公司综合毛利率推到44.3%。
但这也是深交所第一个要问的问题。
问询函开篇就指向成长性与产品结构:功能测试座收入占比从37.9%缩到17.94%,探针占比也在降,公司眼下是一只脚站在老化测试座上。
问询回复里还浮出一个细节:这轮增长的最大变量,是老化测试座在“A公司”供应链中的渗透率提升。A公司是谁,文件没点名;如果它量产放缓或更换供应商,法特迪的收入曲线会跟着抖。
客户名单的另一面
集中度问题摆在明面上:前五大客户收入占比从2023年的43.47%,一路升到2025年的65.83%,2026年上半年达到69.77%。
2025年的前五大客户为芯云半导体(24.25%)、日月光(17.84%)、长川科技(维权)(9.91%)、京隆科技(8.43%)、MPS(5.40%)。
其中长川科技的身份最微妙:它与实控人赵轶合计持有法特迪9.93%股份——是重要股东,同时是常年稳居前三的大客户,三年关联销售额分别为2398.63万元、3340.63万元、5389.19万元。交易定价公不公允、业绩有没有被关联订单喂出水分,是问询函盯着的重点。
大客户还带来账期压力。
应收账款从8096.98万元涨到3.04亿元,占营收比例从35.91%飙到55.96%。2024年公司经营性现金流净额只有1065.68万元,不到当年净利润的两成。
另一个反差在研发端。
研发费用绝对额三年从1122.79万元增至2126.55万元,研发费用率却从4.98%降到3.91%——营收跑得太快,研发没跟上,同行WinWay和韬盛科技的均值在9%到10%。在创业板“三创四新”的审核语境里,这不是个小问题。
毛利率也还差境外对手一截:2025年Yamaichi、WinWay、Enplas分别为41.49%、45.26%、45.71%,法特迪是38.29%。
兄弟、前东家与700亿市值
法特迪的股权史,读起来像一部小型连续剧。
2014年2月公司成立时,工商登记上的三个股东瞿苏缨、王全章、王春全是代持,实际出资人是周明(40%)、王强(30%)、田治峰(30%)。
招股书里写的代持原因是“办理工商登记行政手续便利”,另一个背景则有些微妙:周明当时还在美博科技做生产总监——这家公司2012年被全球最大探针卡厂商FormFactor收购。在老东家眼皮底下开同业公司,总得找人挂个名。这场代持一演就是七年,直到2021年5月才全部解除。
周、王、田三人是老搭档:2003-2006年,周明和王强同在库力索法半导体共事,一个生产主管,一个销售工程师;法特迪成立后,周明当总经理,王强做副总。
2015年是分岔口。
这年8月,王强接任法特迪总经理;同一时期,两人又合伙创办了做探针卡的“强一股份”,周明持股55%,王强45%。到2019年,两人彻底分家:3月王强卸任强一总经理,12月周明退出法特迪全部持股。从联手创业到各自坐拥一家半导体公司,用了五年。
分家之后,各自交卷。
强一股份2025年末登陆科创板,如今市值约700亿元;2026年半年报显示王强仍持有强一3.47%股权,按市值算约24亿元。今年3月31日,王强与周明的一致行动协议到期终止,资本层面最后一点绑定也解开了。
但故事没收尾。
法特迪正在规划WLCSP探针卡业务——探针卡恰是强一股份的核心产品,昔日合伙人眼看要在招股书的“竞争格局”章节里重逢。法特迪对此的回应很官方:布局探针卡是依托“核心技术同源优势”的平台化举措,“相关技术与产品均基于自主技术积累独立研发”。
IPO前夜还有一波资本腾挪。
2025年11月至2026年2月,20名投资者以受让老股的方式突击入股,投后估值约16亿元;与此同时,一批老股东套现离场:赋实投资变现1.28亿元,共青城长柳1.53亿元,赵轶8600万元,长川科技5800.34万元。递表前的股东名单里,还站着哈勃投资、丰年资本、基石资本、复星集团、湾区社保基金这些名字。
大考才刚开始
18.04亿元的募资投向里,7.4亿元用于先进生产基地建设,5.29亿元押注高功率芯片液冷散热控温技术——这个方向值得多看一眼,它赌的是AI芯片功耗继续暴涨,测试环节的散热会从配套变成瓶颈。
当然,法特迪要先过交易所这关:单一产品依赖、客户集中度、研发费率、毛利率可持续性,首轮问询回复只是大考的开始。
全球前十的牌桌上,它是唯一的中国面孔。能不能把这张“椅子”坐稳,上市只是第一步。
