中东“战争红利”持续释放,原油运费一年内飙涨7倍
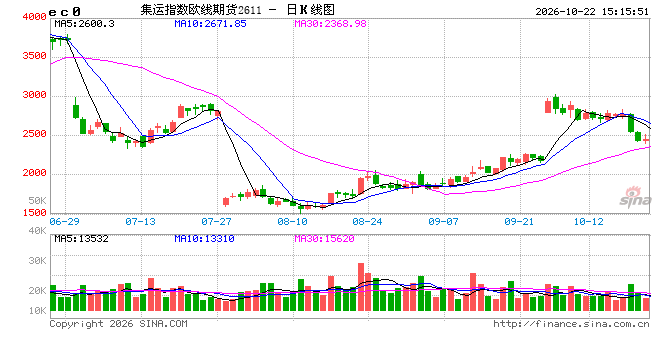
美伊冲突升级后,全球能源、军工、航运、替代能源等多个行业直接获得明确的业绩与发展红利。
高盛最新发布的大宗商品研究报告显示,全球平均原油运费已从一年前的约3美元/桶飙升至逾20美元/桶,中东航线运费甚至涨破35美元/桶。背后主要驱动因素包括战争风险溢价、船对船转运、海运燃料成本上涨、油轮调配低效、伊朗船队受阻。
由于冲突相关各国临近国内关键选举,伊朗局势近日骤紧。美国和以色列就可能恢复针对伊朗的大规模军事行动展开讨论。
只要中东冲突维持现状,短期内运费大幅下行的可能性不大。日本、韩国、新加坡、菲律宾、印度、泰国等亚洲主要经济体的炼油商因高度依赖远程进口原油,其净炼油利润已逼近难以承受运费上涨的临界点。
高盛在全球金融市场、宏观经济与大宗商品领域具备较高的行业权威性,是机构投资者、跨国企业制定决策的核心参考依据。
与此同时,战事延宕大幅拉升长距离原油运输刚需,叠加船队供给严重短缺,全球超大型油轮运费已飙升至60年来最高水平。超大型油轮是全球远洋原油运输的绝对主力,其单桶原油的远洋运输成本比中小型油轮低40%以上。
荷兰国际集团指出,以一艘9月份从沙特出发前往荷兰的油轮为例,运费折算后相当于每桶原油运输成本达35美元,超过原油价格的三分之一,而去年同均值仅为2美元。进入今年10月,油轮运费依旧高企。
在此带动下,海运行业薪资整体呈现结构性上涨态势,主要集中在船员、核心造船技术岗、海事绿色等专业岗。部分承担霍尔木兹海峡航行任务的油轮船长,月薪已涨至10万美元,普通船员薪酬达到正常水平的4-6倍。
即便开出高薪,愿意进入波斯湾的船员仍越来越难找。叠加霍尔木兹海峡高风险航线的额外战争津贴,部分跑中东航线的海员实际到手收入较2025年同期上涨超20%。
未来2-3年船员和核心技术岗的薪资仍有进一步上行空间。国际劳工组织已达成全球统一涨薪协议:熟练水手的最低工资标准从2026年1月1日起上调至690美元/月,2027年将进一步涨到704美元/月,2028年升至715美元/月。
有美国船舶经纪商指出,即便经通胀调整,当前运费也已是上世纪60年代超大型油轮问世以来的最高水平。
部分船龄10年左右的二手超大型油轮成交价已突破1.5亿美元,高于当前1.35亿美元左右的新船平均造价,出现船价倒挂行情。买家甘愿支付高额溢价,只为锁定可马上投入运营的现货运力。
船价倒挂的核心原因是新旧船交付周期差异:订造新船需要等待建造交付,购买二手船可即刻投入航线运营、承接货运订单,赚取高额运费。可装载约200万桶原油的超大型油轮,在中东至东亚航线上的日运费已攀升至约120万美元。
虽然中东原油出口已逐步恢复,但贸易流程远比战前复杂。
中东产油国越来越依赖在海上进行“船对船”转运,每次转运往往额外增加约一周的航行时间,进一步拉长了全球船队的周转周期。而地区局势导致霍尔木兹海峡通航状况的反复变化更是加剧了这一困境。
市场人士警告称,油轮运费节节攀升,但到了某个临界点,炼油厂很可能选择减产。市场的核心问题已经从“运费还能涨多高”转变为在运费持续攀升侵蚀炼油利润之前,全球原油贸易体系究竟还能承受多大的压力。
买家为规避供应链风险、保障供货稳定,纷纷跳出中东传统采购区域。其中,亚洲买家大规模转向美国、拉美等地区采购原油,彻底改变了以往短途运输的贸易模式,长距离远洋运输需求大幅激增。
航运分析平台数据显示:2026年年初至今,全球超大型油轮新船订购量已达217艘,远超2025年全年93艘的订购总量。分析指出,这场总价值超200亿美元的“买船潮”,是全球航运市场至少25年来规模最大的一次。
光大证券进一步指出,霍尔木兹海峡通航受阻还促使部分原油需绕行或通过船对船过驳运输,有效运力收紧叠加四季度季节性需求回升,支撑运价维持高位。地缘风险尚未缓解背景下,油轮周转效率下降或进一步强化供给约束。
与此同时,作为全球最大的原油出口国之一,沙特阿拉伯与伊朗支持的也门胡塞武装军事冲突正处于2026年下半年以来的高强度升级阶段。各方展开了激烈的互袭战,能源和机场等民用设施都成为目标。
如果红海曼德海峡与霍尔木兹海峡“双峡联动”格局形成,将意味着全球约25%的原油供应难以得到保障;战争风险保险费用飙升,油轮单次通航保费从25万美元激增至1000万美元。