长安期货屈亚娟:宽松格局施压减产消息提振,镍价或低位徘徊
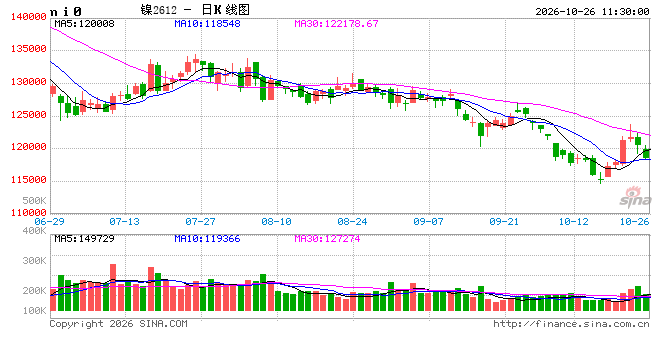
10月中上旬,在宏观系统性压力与本身就偏弱的供需格局作用下,镍价加速下跌,直逼2025年底的阶段性低位;但随后迎来小幅反弹,印尼部分园区受干旱影响被动降负运营,且有消息称,印尼冶炼企业计划联合减产。
矿价成本支撑下移
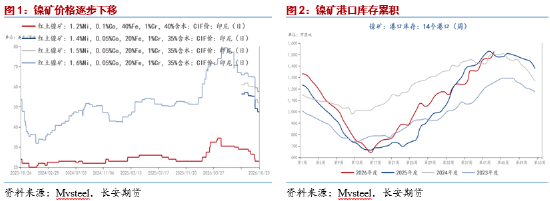
近期,镍矿价格整体走弱,上周菲律宾红土镍矿1.4%品位CIF价格降至51美元/湿吨。海运费价格小幅上扬,苏里高至连云港海运费升至15.5美元/湿吨,中东地缘紧张局势难缓解,全球能源价格高位运行。据海关总署数据,我国9月镍矿进口651.55万吨,环比增加9.4%,同比增加6.8%,1-9月累计进口3807.7万吨,同比增加18.6%,自菲律宾进口占比约91%。短期,菲律宾主产区苏里高雨季推迟,矿山借好天气加快发运,国内到港量居高不下。港口库存方面,截止10月23日,Mysteel统计全国14港镍矿库存1527.45万湿吨,已达到往年同期高位,其中菲律宾产镍矿库存为1427.45万湿吨。
印尼方面,年中的新增配额持续释放,加上进口的部分增加,整体维持偏宽松状态。能矿部公布10月下半期HMA镍价较上半期跌幅为2.9%,连续三期下调,带动各品位HPM同步走低;内贸矿实际成交升水明显走弱,矿价成本支撑持续下移。能矿部表示明年的RKAB评估将比今年更快,并承诺公平确定镍矿石生产配额。2027年的镍矿配额申请于10月1日开始,截止11月15日,关注后续申请与审批进展。
中间产品有减产传闻
10月21日,市场传闻印尼冶炼企业或将联合减产MHP、高冰镍和镍铁,且减产幅度较大,后经相关媒体求证,相关企业并无正式协议出台,部分企业确有主动减产意向,但降负幅度不及市场传闻,更多集中在亏损压力较大的湿法产线,而NPI冶炼环节压力没那么大,大规模减产动力不足。据Mysteel,目前,印尼MHP有一项目已减产50%,11月另一项目计划进一步减产50%;NPI方面,除Obi岛上个别项目预计按约减产外,IMIP和IWIP园区部分项目或因年底检修或年内亏损预计减产。另外,受用水紧张影响,印尼Morowali部分RKEF产线已经降负荷生产。
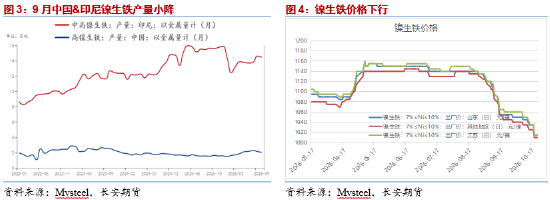
据Mysteel,9月中国&印尼镍生铁产量以金属量计为17.13万吨,环比小降1.8%,1-9月累计总产量146.62万吨,同比降幅为6.9%;9月中国镍生铁产量环比降约3%至2.67万吨,9月中旬后,国内主要地区RKEF工艺镍生铁生产利润不断收窄,进入10月,个别地区生产已现亏损;9月印尼镍生铁产量14.46万吨,环比下降1.57%,受到干旱天气引发的生产中断、成本压力与市场低迷的影响。印尼冰镍产量4月后逐步下移,9月降至2.47万吨,MHP产量在8、9月也小幅下滑,因硫磺成本仍较高、部分湿法项目进行检修减产。印尼有关官员表示,计划暂停新建用于生产镍半成品的冶炼加工设施,同时扶持终端产品生产产业。长远角度讲,有利于改善中间产品过剩的格局。
我国9月镍铁进口108.5万吨,环比增加12.9%,同比基本持平,1-9月累计进口767.9万吨,累计同比降约7%,自印尼进口占比约96%。9月镍湿法冶炼中间品进口13.56万吨,环比回升18.1%,同比降约29%,进口也主要来源于印尼。镍生铁现货市场上,上周初华北某主流钢厂1005元/镍(港口自提)的成交价击穿前期心理防线,但在印尼中间产品减产传闻的刺激下,报价迅速回升至1030-1050元/镍,钢厂观望情绪加重。
高库存压力仍在
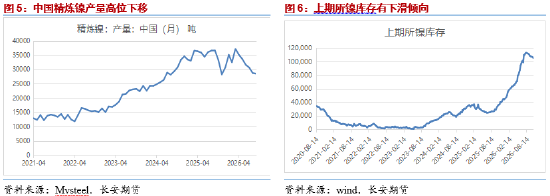
今年9月Mysteel国内精炼镍产量为28651吨,延续自4月以来的降势,降幅稍有收窄,外购原料及一体化生产工艺均处亏损状态,中小型企业收缩产能,叠加需求疲软、显性库存高位也抑制生产,全国平均产能利用率下降至54%左右。9月印尼精炼镍产量7500吨,环比有小升,但还不及上半年的高位。
国内纯镍库存在8月达到记录高位后不断下移,截止上周,上期所镍总库存降至10.55万吨,仓单量9.07万吨,不过依旧处于绝对高位上,边际上存在改善。因前期镍价快速下探,金川镍挺价意愿增强,现货升水一度抬高至4800元/吨以上,近日虽小幅回落但还在偏高位置。LME镍库存高位变化不明显,总库存还在28万吨左右,注册仓单量在25.9万吨,0-3现货贴水微幅收窄至185美元/吨左右。
需求端较为弱势
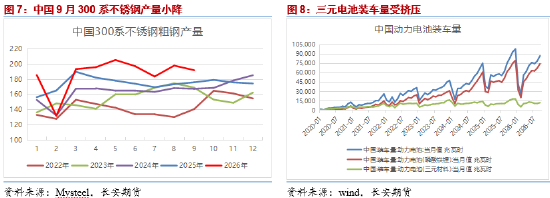
不锈钢端,Mysteel统计今年9月国内300系不锈钢粗钢产量为192.24万吨,环比小降3.1%,同比增加9.1%,需求疲软且价格持续下降,钢厂主动减产,10月排产降约6.2%至180.3万吨。300系不锈钢社会库存在国庆假期小幅累积到68万吨上方后,近两周下降至64.7万吨,与往年同期相比,基本正常水平。其下游表现上,随期、现价格上调,市场交投氛围升温,拿货积极性上升,成交环比改善。
新能源端,电池级硫酸镍价格还在弱势下调,供需均偏弱,下游企业以长协为主,散单建库情绪偏弱。终端上,9月我国三元电池装车量12300兆瓦时,虽环比小升,但同比下降约11%,占动力电池装车量的比重降至14%左右,三元技术路线所占份额不断缩减。头部三元电芯厂下修9月及四季度订单,10月三元前驱体排产下滑约5%。
小结
整体来看,宏观面上,短期地缘局势难缓和,能源价格冲高,通胀压力增强;月底美联储议息会议,本次加息概率不高,但12月仍有一次加息可能;金银承压弱势,对有色恐有拖累。供需面上,被压制到低位的镍价本就有超跌的情绪修复、纯镍及湿法冶炼工艺亏损之下成本上的支撑、国内库存拐头的边际改善,以及现货端挺价情绪的提振,在市场释放的印尼中间产品或将减产的消息刺激下,迎来反弹;但,也应该看到,矿价在持续下滑,全球纯镍库存还在高位,需求端缺乏明显增量,供需宽松的格局还将延续,若减产被证伪,镍价恐将再度转弱,而若减产逐步落地,镍价下方支撑则会变得更加坚实。短期需要关注的因素比较多,不仅有美联储议息会议、美国中期选举、地缘局势变化,还有减产消息发酵及后续落地情况、印尼2027年RKAB配额申请情况等。仅供参考。
作者:屈亚娟,从业资格:F03113549,长安期货有色金属分析师。