中金:估值调到哪了?
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:中金点睛
点击小程序查看报告原文
估值调到哪了?
今年下半年中国资本市场回调幅度较大,沪深300/创业板指/恒生指数/恒生科技自年内高位以来分别累计回调20.2%/41.1%/18.9%/35.8%,年内收益均已转负,部分龙头企业已回调至接近“924”水平。我们认为经历明显调整后,A股整体估值已经回落至历史均值以下,横向/纵向比较均已具备较好投资吸引力,具体来看:
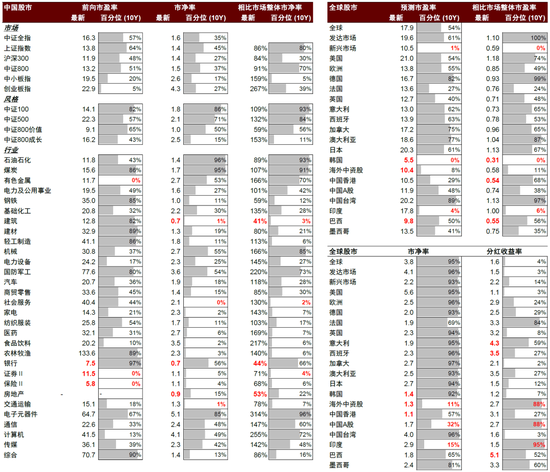
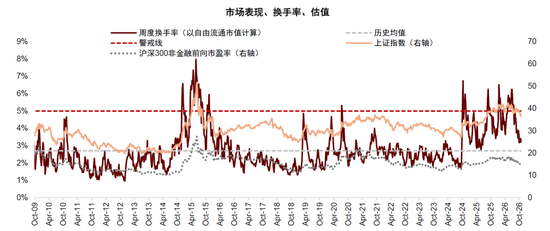
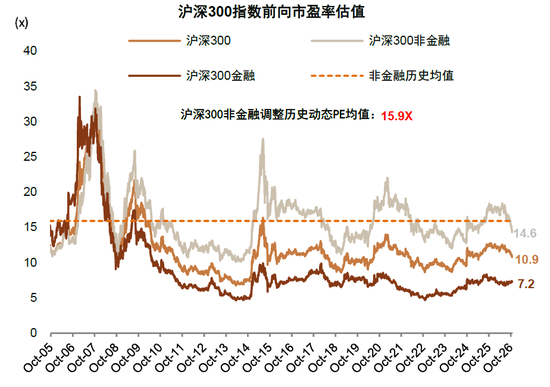
► A股市场整体估值已回落至历史均值以下,上周低点时沪深300股权风险溢价已经升至历史均值向上一倍标准差以上,对应指数历史多次低位区域。根据Wind数据,截至10月23日,1)A股市场方面,沪深300指数前向市盈率11.9x,前向市净率1.1x,低于过去十年的历史均值(12.1x和1.2x),相比年内高点(14.7x和1.3x)回落19.0%、15.5%。沪深300股权风险溢价6.2%,已升至历史均值1倍标准差以上,历史经验来看该指标升至此位置时,多次对应A股市场的低位阶段;2)港股市场方面,MSCI中国除A股指数前向市盈率为8.2x,前向市净率为0.8x,分别处于历史均值向下1倍、1.1倍标准差附近。恒生指数前向市盈率和前向市净率10.5x/1.2x,低于历史均值;恒生科技前向市盈率和前向市净率18.7x/1.8x,处于历史均值下0.9/1.1个标准差。
► 创业板指市盈率已经处于历史较极端位置,低位时一度接近2024年“924”附近水平。创业板指权重公司较多处于景气阶段,经历明显回调后现下指数前向市盈率为22.9x,低于历史均值1.2个标准差,处于十年以来4.7%分位,股权风险溢价1.6%,高于过去十年历史均值1.7个标准差,均接近“924”附近水平,处于历史较极端水平。
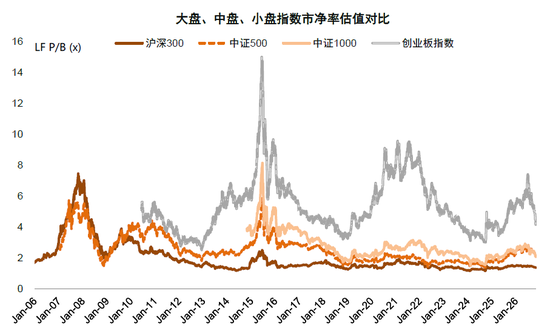
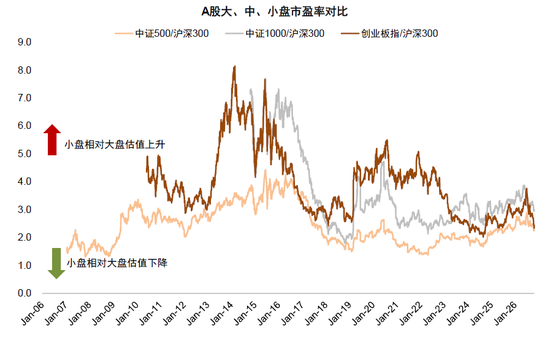
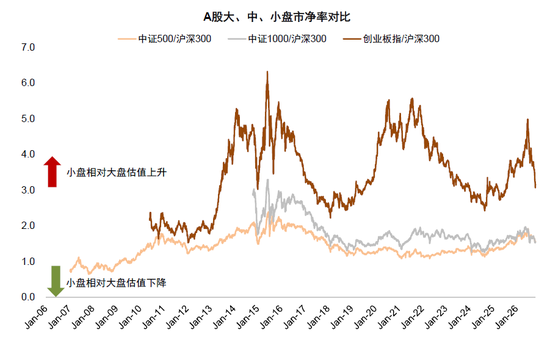
► 小盘相对大盘估值回落,小盘此前局部高估值现象明显缓解。今年年中,A股一度出现结构性高估,小盘估值偏高,但随着近期市场调整,小盘相对大盘估值已经有所回落。中证1000/沪深300的市盈率TTM比值从年内高点3.9回落至3.0,市净率LF比值从2.0回落至1.6;中证500/沪深300的市盈率TTM比值从年内高点2.9回落至2.3,市净率LF比值从1.9回落至1.6。
► 大部分行业估值水平已低于历史均值。多数行业的市盈率TTM已经处于历史均值以下,其中,非银金融、有色金属、食品饮料、电力设备、美容护理、传媒等板块的市盈率估值位于历史25%分位以下(2010年至今)。当前市盈率超过历史均值的行业则包括农林牧渔、建筑材料、计算机、汽车、机械设备、煤炭等。
► 大类资产比较:股债相对吸引力升至历史较高位置。当前十年期国债收益率1.6%,处于历史低位,而A股股息率在资本市场建设叠加市场回调影响下有所回升。根据股息率和国债收益率测算的股债相对吸引力指数目前为184%,处于过去五年90%分位以上,权益类资产的相对性价比处于历史高位。
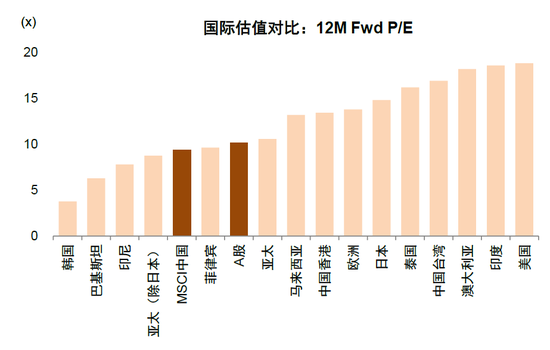
► 国际比较:A股整体估值在全球主要市场中明显偏低,具备较好投资吸引力。当前沪深300前向市盈率约11.9x,港股恒生指数估值为10.5x,根据Bloomberg数据,明显低于美国(标普500,21.0x)、日本(日经225,20.3x)、印度(SENSEX30,17.8x)、欧洲(Stoxx600,13.8x)等全球主要市场。
A股当前估值反映市场可能已经处于超调或过于悲观水平。近期A股市场波动较大,市场整体估值再度下行,成交缩量较快。我们在10月15日发布的《短期“逆风”较强,等待积极信号》中指出,外部扰动与资金面压力叠加,短期市场等待积极信号,国内基本面与中期逻辑并未改变,A股市场仍有望延续长期、稳进趋势。上周金融街论坛年会围绕稳市机制、投资端改革和流动性支持的部署,向市场释放政策积极信号,有利于逐步稳定市场预期、提振投资者信心。A股整体估值已处于历史偏低位置,尤其是部分科技领域估值重新回到历史较极端低位水平,中期投资吸引力显著提升,当下全球货币秩序重构与科技叙事对A股的支撑逻辑没有改变,不必过于悲观。
配置上,重回“哑铃型结构”。我们在10月12日发布的《重回哑铃型结构?》中认为,在总量增长弹性有限、结构性高景气与市场风险偏好波动加大并存的环境下,“科技+红利”的哑铃型结构有望成为兼顾盈利增长弹性、股东现金回报与组合稳定性的配置选择。近期关注两条主线:1)三季报业绩增速环比改善领域:例如上游部分有色金属、受益于AI高景气与海外需求的科技硬件等。2)高股息资产:国内长端利率处于历史低位,上市公司整体维持股息率与分红规模,股债相对吸引力上升,高股息板块再度成为资金配置的重要选择。
图表1:全球股票市场估值水平
注:数据截至2026年10月23日资料来源:Bloomberg,Wind,中金公司研究部
图表2:年初至今全球主要资产表现
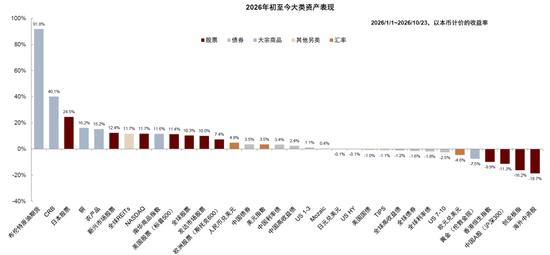
注:数据截至2026年10月23日资料来源:Wind,中金公司研究部
图表3:A股行业市盈率TTM区间(2005年至今)
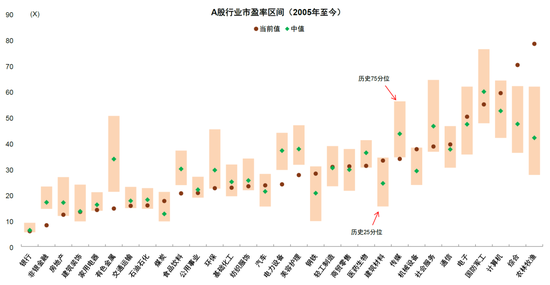
注:数据截至2026年10月23日资料来源:Wind,中金公司研究部
图表4:沪深300股权风险溢价上升至2010年以来均值向上1倍标准差附近
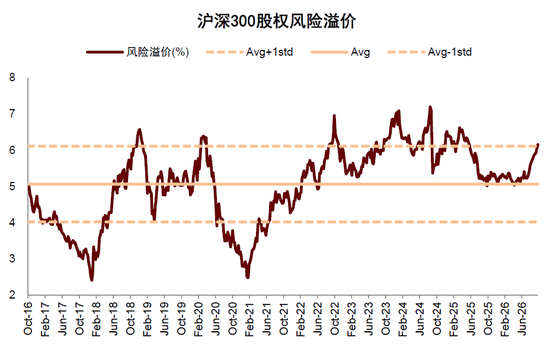
注:数据截至2026年10月23日
资料来源:Wind,中金公司研究部
图表5:创业扳指股权风险溢价高于历史均值1.7个标准差
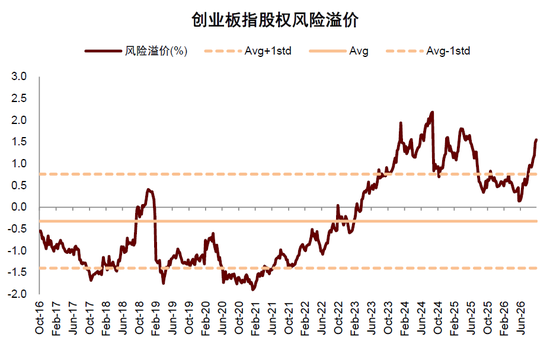
注:数据截至2026年10月23日
资料来源:Wind,中金公司研究部
图表6:A股市场表现、换手率和估值
注:数据截至2026年10月23日资料来源:Wind,中金公司研究部
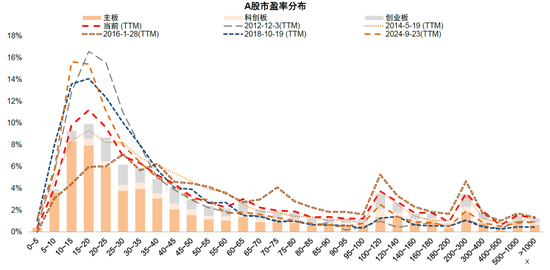
图表7:当前A股估值分布情况
注:数据截至2026年10月23日资料来源:Wind,中金公司研究部
图表8:按股息率和国债到期收益率测算的股债相对吸引力
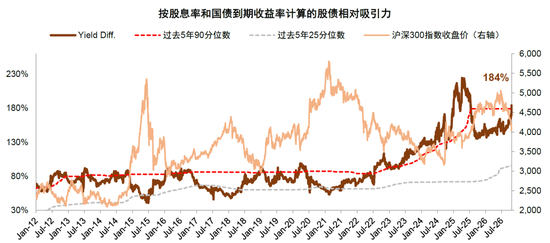
注:数据截至2026年10月23日;股债比价以沪深300股息率与中债国债10年期到期收益率相比得到
资料来源:Wind,中金公司研究部
图表9:沪深300非金融前向市盈率低于历史均值…
注:数据截至2026年10月23日资料来源:Wind,朝阳永续,中金公司研究部
图表10:…市净率同样低于历史均值
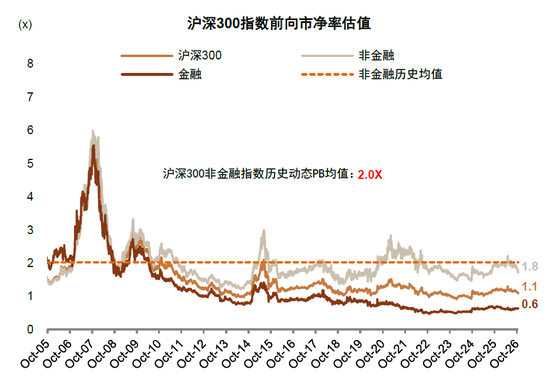
注:数据截至2026年10月23日
资料来源:Wind,朝阳永续,中金公司研究部
图表11:创业板指前向市盈率处于历史低位
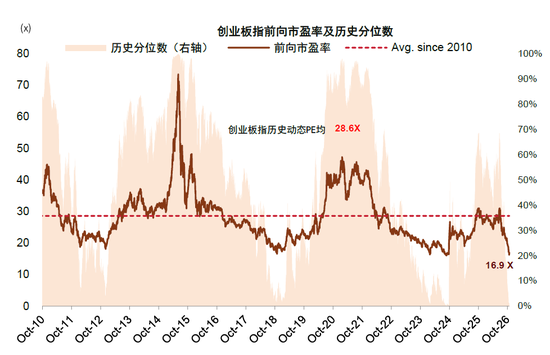
注:数据截至2026年10月23日
资料来源:Wind,朝阳永续,中金公司研究部
图表12:创业板指前向市净率
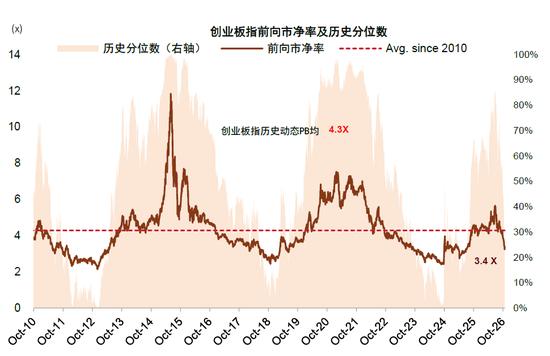
注:数据截至2026年10月23日
资料来源:Wind,朝阳永续,中金公司研究部
图表13: A股各类风格市盈率走低…
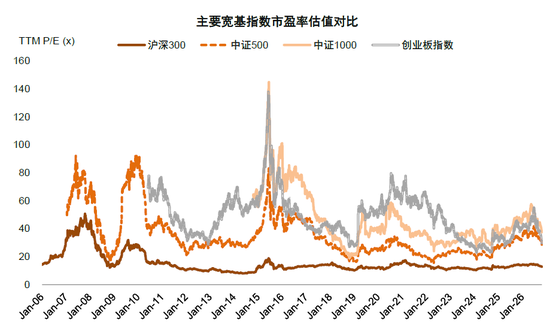
注:数据截至2026年10月23日
资料来源:Wind,朝阳永续,中金公司研究部
图表14:…市净率也是如此
注:数据截至2026年10月23日
资料来源:Wind,朝阳永续,中金公司研究部
图表15:中小市值与大盘蓝筹估值对比(市盈率)
注:数据截至2026年10月23日
资料来源:Wind,朝阳永续,中金公司研究部
图表16:中小市值与大盘蓝筹估值对比(市净率)
注:数据截至2026年10月23日
资料来源:Wind,朝阳永续,中金公司研究部
图表17:国际估值对比显示,当前中国市场整体市盈率估值水平相较美国、日本等发达市场具备相对吸引力…
注:数据截至2026年10月23日
资料来源:FactSet,中金公司研究部
图表18:…市净率也是如此
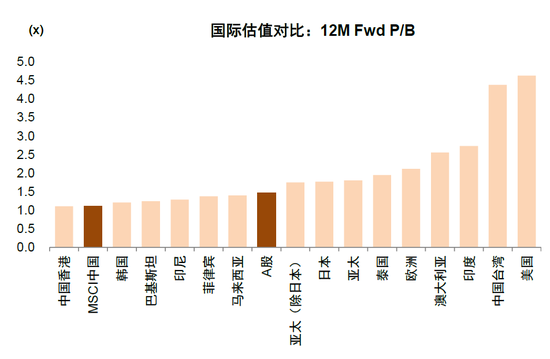
注:数据截至2026年10月23日
资料来源:FactSet,中金公司研究部
图表19:港股多数行业均处于历史区间较低水平
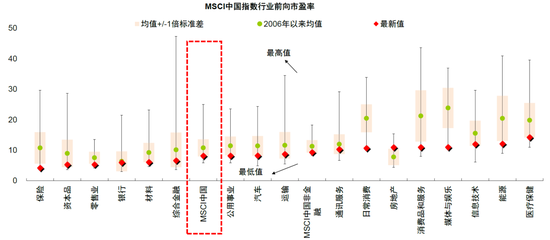
注:数据截至2026年10月23日资料来源:FactSet,中金公司研究部
图表20:海外中资股的市盈率处于历史低位…
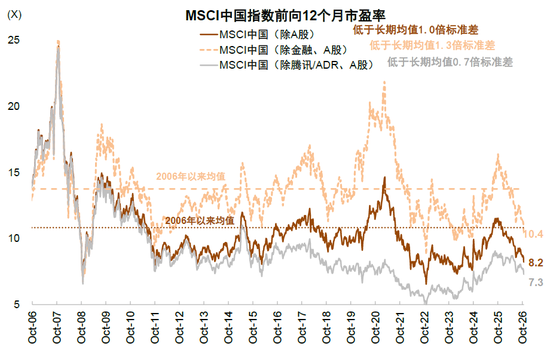
注:数据截至2026年10月23日资料来源:FactSet,中金公司研究部
图表21:…海外中资股的市净率也低于历史均值
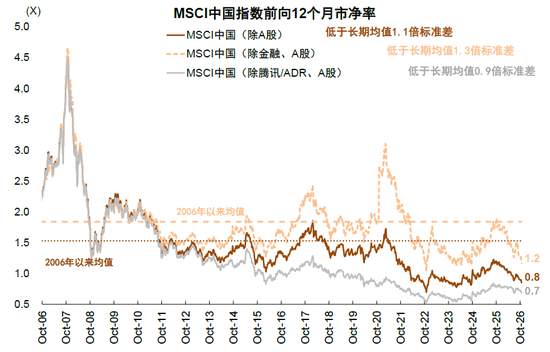
注:数据截至2026年10月23日资料来源:FactSet,中金公司研究部
图表22:恒生指数市盈率
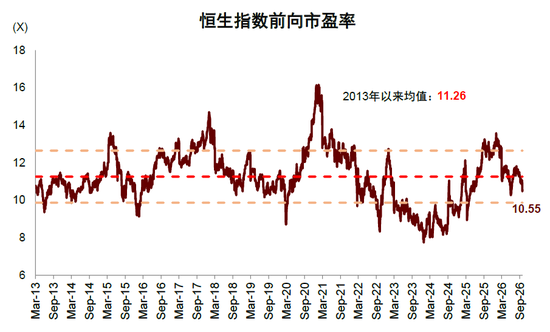
注:数据截至2026年10月23日资料来源:Bloomberg,中金公司研究部
图表23:恒生指数市净率
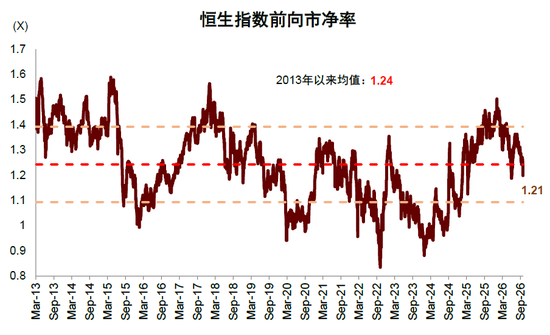
注:数据截至2026年10月23日资料来源:Bloomberg,中金公司研究部
图表24:恒生科技市盈率
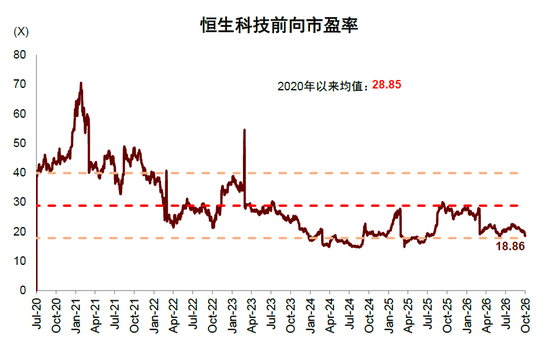
注:数据截至2026年10月23日资料来源:Bloomberg,中金公司研究部
图表25:恒生科技市净率
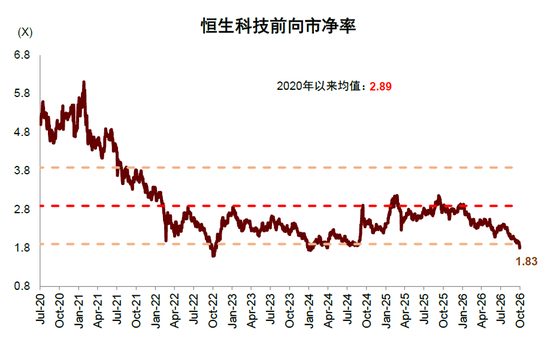
注:数据截至2026年10月23日资料来源:Bloomberg,中金公司研究部
